每年四季度,都是农药人最纠结的时节:当年的账还没结清,明年的仗已经开打。 2026年尤其如此——"一证一品"新政引发的行业出清仍在深化,原药价格在底部反复激荡不见反弹,所有人都在问同一个问题:2027年,机会在哪里? 笔者的答案是:机会从来不是预测出来的,而是准备出来的。 先把2026年看明白,下好第四季度的每一步棋,才是2027年的答案。
一、2026:出清元年, 结构性调整进行时
政策端,农业农村部第925号公告(就是"一证一品同标")自1月1日正式实施:同一登记证号产品必须标注同一商标,委托加工产品不得标注受托人商标。政策落地三个月,市场流通证件确实下降了,有人说超过10%;在售产品从高峰期的10万+级别缩至7万—8万个,约30%的产品悄然退场(减少是一定的,但笔者认为这个数字略有夸大);到9月底呢,登记的制剂证件48244个(不包含卫生杀虫剂),2026年新增证件4238个——期待的产品减少不会到来!
但本次的行业变化,不是周期波动,这是行业底层逻辑的重构——过去二十年我们习惯了"周期性波动",而这一轮是结构性调整与存量博弈,不能用老周期思维应对。
价格端,中农立华原药价格指数全年"先扬后抑":3月春耕叠加中间体成本上涨,月均指数从75.5点跃升至4月的85.4点峰值;随后随旺季结束回落,6月末同比由涨转跌;至9月20日报73.40点,环比回升2.55%,为6月底以来首次明显回升。更值得玩味的是品类分化:"双草"走势彻底脱钩——草铵膦受出口退税取消、关键中间体停产技改、工厂库存降至历史低位三重推动,8月以来累计上涨12.24%;草甘膦却在2.85万元/吨附近僵持。同涨同跌的时代结束了,供给格局决定价格的时代来了。
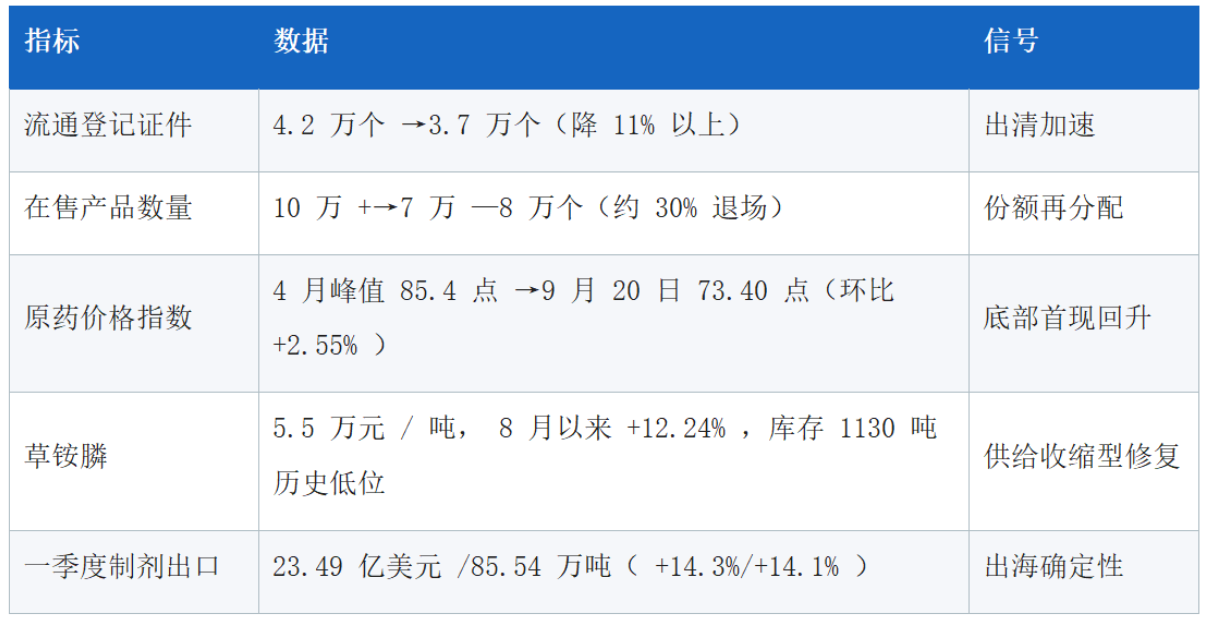
出口端,一季度制剂出口23.49亿美元、85.54万吨,量额同比双增14%;除草剂占出口额的65%,对非洲出口增长30.46%。
国内卷不动,出海成了确定性的增量。
二、成功品类与大单品样本陆续登场
出清不等于人人难过,恰恰是价值产品登场的序幕。复盘2026年,三类产品跑赢了大盘。
第一类是供给收缩型。草铵膦与精草铵膦是年度最佳样本:增值税出口退税取消抬升出口成本、主力中间体供应商产线停产技改收紧供给、工厂库存持续去化至历史低位,三力共振之下价格修复12%以上,部分工厂报价升至6万元/吨。它告诉我们:当全行业都在卷需求时,供给端的规则才是稀缺品。
第二类是需求放量型。苯唑草酮国内制剂陆续下证、内外贸需求增量,应用场景进一步扩大;氟吡菌胺、氟啶胺因终端复配布局热度高,需求逐步放量。复配创新正在成为制剂企业突围的主通道。
第三类,也是笔者最想重点讨论的,是大单品型——螺虫乙酯。
截至2026年9月,螺虫乙酯年度新增78个制剂登记,国内制剂登记证已达344个,其中复配292个、占比85%,可与几乎所有小虫防治成分搭配;中国市场规模约6-8亿元。更大的蛋糕在身后:毒死蜱已列入POPs附件A、2031年全面禁用,其退出的存量市场正在寻找替代方案;而刺吸式口器害虫抗性日趋严重,螺虫乙酯双向内吸传导、虫卵兼治、持效21—35天的特性,恰好卡位"抗性小虫解决方案"的核心成分。
但同样的化合物,为什么有的企业做成了大单品,有的只是多了一张证件?笔者观察到三点差距:
其一,定位差距——成功者不做"全作物覆盖",而是锚定柑橘介壳虫、设施蔬菜粉虱、棉花蚜虫等核心场景,用"害虫的绝育药""打一次管一个月"这样的农户语言,替代"双向内吸传导"的专业术语;
其二,路径差距——不陷入单剂价格战,而是做"螺虫乙酯+"的复配解决方案,把抗性管理做成技术壁垒——这是难而正确的;
其三,运营差距——示范田、观摩会、用户回访一个环节都不能少,把一次交易的“顾客”变成重复购买的"固客"。跨国公司的动作也印证了方向:UPL在北美推出螺虫乙酯专利到期后首款单剂Boxadon,差异化剂量、 “害虫综合治理”搭档的定位精准——这既是标杆,也是我们与跨国公司在产品运营上的真实差距。
成分可以同质化,效果和场景绝不同质化——这就是大单品的全部秘密(笔者的一家之言,还请拍砖)。
三、2027年的胜负手 在第四季度的每一手落子
春季市场的输赢,四季度已经定了大半。笔者在农药行业25年的经理,总结了五个方面,供参考:
市场方面:算清三本账。
一是渠道库存账——凭客情压库存的时代结束了,冬储备货前先帮渠道清库,库存水位决定明年的开盘价;
二是真空账——逐一梳理本地退场产品涉及的作物与靶标,那份"退场名单"就是明年的"机会名单";
三是客户账——种植大户占比已约六成,四季度必须完成核心大户的建档与拜访,2027年的第一张订单,是在拜访里谈出来的,不是在办公室里等出来的。
产品方面:聚焦,再聚焦。砍掉长尾,聚焦3—5个大单品;用"作物+生育期+病虫害+天气环境+农户最怕什么"五要素重新定义每个产品的场景;针对飞防、滴灌等施药方式的变化优化剂型——施药方式变在哪里,剂型创新的机会就在哪里。这是市场部的价值,如何产品经理这点都做不到,那只能是出低价、做政策了。
定价方面:价格是结果,定价是过程。动手涨价前先过四问:原药企稳了吗?渠道库存处于低位吗?距旺季还有20天以上吗?避开了竞品集中调价期吗?四问过关再动手,测算涨幅后企业可自担5%—10%,换取渠道接受度;同时做好产品分级定价,记住——给渠道的不是差价,而是利润结构。决定降价前也要有四问:降价会增量吗?增量会增利吗?能够降到最低价吗?最终的受益者是农户吗?以价换量是在增量市场,存量市场时代,低价换来的是“双降”。
渠道方面:优质渠道已成稀缺资源。一证一品之后,合规大单品对应的好渠道越来越少。四季度完成渠道盘点与锁定:推动经销商从"配送商"转向"服务商",零售店从"推销员"转向"场景服务站"。谁先完成渠道的功能升级,谁就先拿到2027年的入场券。
推广方面:把功夫下在见效之前。冬季是示范田选点、农户课堂排期、内容素材拍摄的黄金期——春耕一响、黄金万两,但弹药必须在冬天备好。新媒体要持续输出场景、痛点、效果三类内容;专业语言要翻译成农户语言;观摩会要办成"眼见为实"的现场会,而不是"签单现场会"。
四、2027年的机会图谱
市场机会:一证一品出清后的份额再分配是最确定的机会,约30%退场产品让出的空间,正在等待有证件、有品牌、有队伍的企业去填;出口维持高景气,非洲、拉美值得加码;原药—制剂联动型企业将在价格企稳周期中占得先机。
作物机会:高附加值经济作物是主战场——设施果蔬、芒果、槟榔、哈密瓜;棉花、马铃薯、花生等用药结构升级值得关注;大田作物则要看飞防带来的增量场景与统防统治的组织化红利。
靶标机会:抗性刺吸式小虫仍是第一痛点,蓟马是8—10亿元级的细分市场;螨类抗性管理持续扩容;细菌性病害是公认的蓝海;线虫发生面积扩大市场会迅速放量。
产品机会:盯住专利到期窗口——氟啶虫胺腈化合物专利2027年2月到期,提前布局登记与工艺,参照螺虫乙酯4—5年的利润窗口规律;"螺虫乙酯+"类抗性管理复配仍有迭代空间;笔者对生物制剂产品的理解是“不必单独立品类,嵌入场景解决方案即可——跟场景,不跟品类”。
结语: “优势抵不过趋势。”2026年的出清是趋势,2027年的分化是结果。 有人看到的是市场更难做了,有人看到的是对手变少了——您是哪一种? 2027年的机会,不在预测里,而在你的四季度计划表上。

发表评论 取消回复