近期,磷酸一铵市场受终端需求低迷、成本回落、货源充足等因素影响,走势疲弱,价格混乱,低端货源频现。预计国庆长假期间原料行情暂观望,下游复合肥企业低负荷生产,持续去库中,对磷酸一铵仅少量刚需补单,需求难有改善,国庆节后磷酸一铵市场维持弱势,价格存下行压力。
9月,国内磷酸一铵市场持续下行,累计跌幅超500元(吨价,下同),主要受下游需求疲软、原料硫酸价格大幅回落影响。进入9月下旬,市场低价货源不断涌现,生产企业接单压力凸显,部分中小工厂让利接单、消化库存;贸易商走货不畅,主动降价回笼资金,低端成交持续冲击主流报价,市场价格重心不断下移。下游复合肥企业成品去库进度偏缓,原料补库意愿低迷,磷酸一铵整体交投氛围持续走弱。
从供应端来看,目前磷酸一铵保供企业基本维持正常生产,少数装置处于减产、检修中,贵州、湖北个别检修装置已复产。综合来看,预计国庆假期期间周行业产量小幅回升至19万吨左右,环比增加约0.16万吨。
节日期间,国内多数磷酸一铵生产装置运行平稳,暂无明显调整。展望10月,除现有停产产线外,一套40万吨/年装置计划停车检修;同时部分在检装置或有可能在10月重启,另有少数装置存在减产预期。因此,预计10月行业整体供应会出现小幅回落。
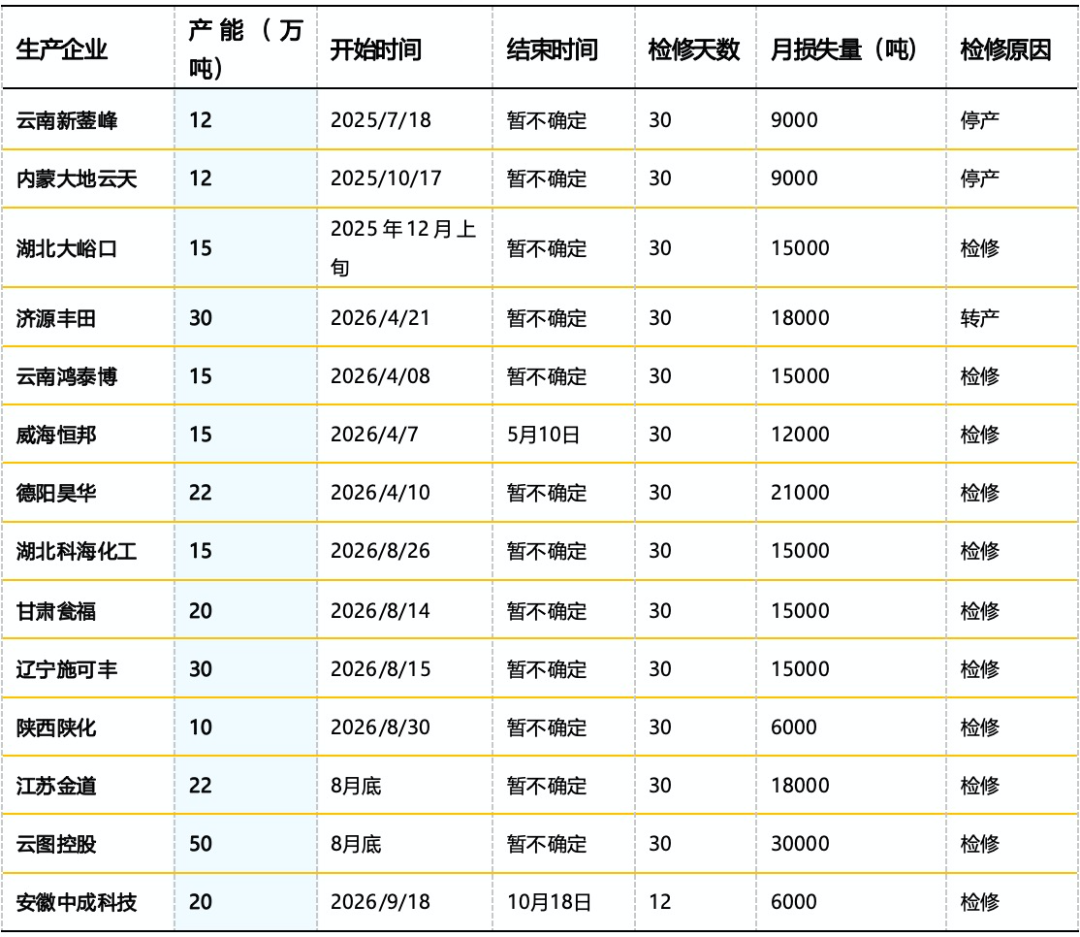
国内磷酸一铵装置停产检修统计表
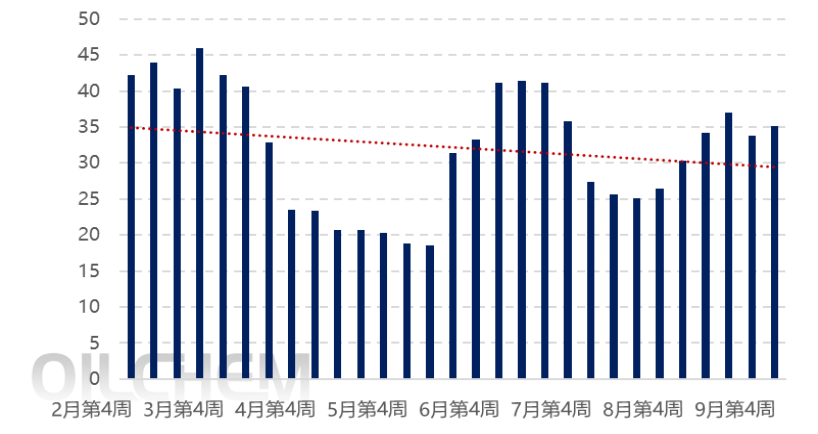
2026年中国磷酸一铵样本企业待发量趋势图(万吨)
从待发订单来看,接单节奏趋缓,库存压力不减。当前磷酸一铵企业新单承接乏力,以执行前期订单为主,待发订单增量有限。截至9月30日,样本企业待发量约为35万吨,环比增加1.2万吨,增量偏弱。
从货源流转来看,贸易商普遍缺乏新单跟进,港口、社会库及工厂货源存量偏高。叠加市场新单成交低迷,磷酸一铵生产企业仅有少量接单,库存持续累积,目前样本企业库存总量已超待发订单两倍以上。
从需求端来看,秋季肥市场逐步进入收尾阶段,下游缺少利好支撑。复合肥企业当前仍以消化成品库存为主,终端拿货积极性偏弱,经销商采购意愿低迷,仅通过小单补货满足刚需;东北市场保持观望,整体需求表现疲软。
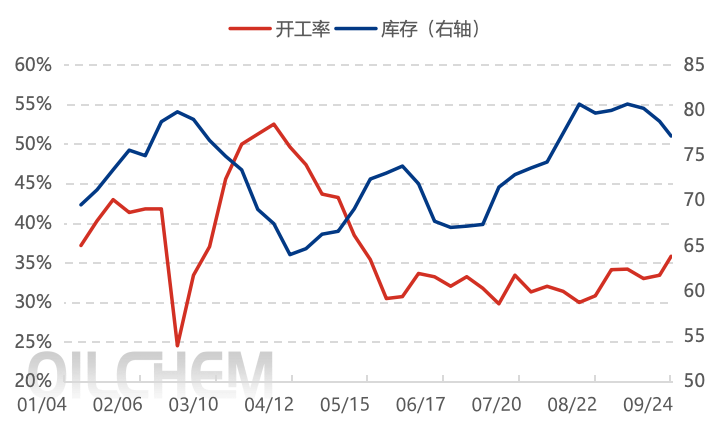
2025年中国复合肥样本企业库存/行业产能利用率趋势图(%,万吨)
下游当前以秋季肥出货为主,复合肥企业库存呈回落态势。截至9月24日,隆众资讯监测的32家主流复合肥企业库存77.13万吨,环比减少1.62万吨,降幅为2.06%。局部产区排产略有提升,但行业整体开工率仍处于低位;基层用肥逐步启动,部分区域发运改善,秋肥库存有所消耗;企业普遍出台优惠政策拉动下游拿货,加速货源流转.
复合肥装置开工方面,行业生产节奏小幅回升。截至9月24日,复合肥周度产能利用率为35.80%,环比提升2.39个百分点。湖北、安徽、河北、河南地区装置负荷上行,中型企业产量增加,小企业开工率小幅抬升;江苏、山东企业维持原有排产,重心放在去库存;华南、西南企业坚持以销定产,周内变动不大;东北企业暂未投产,现阶段推进冬储预收业务。
综合来看,国庆长假期间国内磷酸一铵市场疲弱格局难以扭转,价格或延续窄幅下行态势。供应端虽存在收缩预期,部分工厂已制定减产、检修计划,但行业整体库存体量充足,供应收缩带来的利好被持续累积的库存压力对冲。需求端支撑不足,秋季肥市场逐步收尾,华北地区需求空间持续收窄;下游复合肥企业将维持低负荷运行。东北作为后续潜在需求市场,短期暂无集中采购,而且已有少量货源提前流入当地。整体判断,节后磷酸一铵市场或将延续弱势,价格仍存小幅下行空间。但若价格持续走低,行业开工水平或将受到抑制,后续重点关注硫酸原料行情及相关政策变化。
(数据采集于9月17日-24日)
...................................................
转载请按以下格式注明:
来源:农资导报
作者:李玲欣
编辑:陈馨蕊
审核:陈国兴
监制:吴俊生
(数据来源:隆众资讯)
猜你想看

调查:超四成退化耕地改造,腐植酸肥料能否堪当大任?
硫黄冲高,磷酸一铵指导价调涨600元!下半年市场走向何方?
美国化肥零售价持续走低!6种化肥价格实现连续4周下跌
注意!这60种农药属于禁用农药品种!
上半年尿素出口大增551.9%!最新进出口数据出炉
免责声明:本文内容仅供学习、交流使用,切莫作为投资交易依据。版权为原作者所有,如有任何问题或侵权请及时联系农可查以作处理。

发表评论 取消回复