2025年尿素价格是否会重演2016年跌破1000元/吨的崩盘行情?本文将通过20年历史数据建模与产业链穿透式分析,揭示价格运行的核心逻辑。
中国尿素产业在过去20年经历了三轮完整的价格周期,每一次价格崩盘(如2008年、2016年)都与产能过剩、政策调控、能源革命形成共振。2025年是否会触发第四次崩盘?
通过对2003-2025年尿素价格数据的频谱分析,可提炼出三个关键周期律:2006年、2014年、2022年三次产能扩张高峰后,均出现价格腰斩(跌幅超50%)。2025年恰逢第四轮产能释放期,历史规律预示下行压力。煤炭价格波动主导尿素成本曲线,2012年无烟煤价格触顶(1600元/吨)与2022年动力煤暴涨(2000元/吨)均引发尿素价格剧烈波动。当前煤炭产能过剩周期开启,成本支撑弱化。出口法检(2021)、淡储制度调整(2023)等政策工具对价格波幅的压制作用显著,2025年政策工具箱仍存干预空间。核心结论:2025年正处于产能扩张(利空)、能源降价(利空)、政策托底(利多)的三周期交汇点,价格下移不可避免,除非强制政策干预,否则,尿素的价格很可能崩盘。中国尿素价格曾于2008年、2016年两度跌破1000元/吨,其背后逻辑惊人相似:2008年金融危机:出口需求骤降叠加国内产能过剩,价格从2400元/吨暴跌至900元/吨。2016年供给侧改革:固定床工艺产能过剩导致行业亏损面达80%,价格探底至1100元/吨。2022年能源危机:煤炭价格暴涨推升成本,价格冲高至3200元/吨后回落。历史数据显示,尿素价格周期约为5-8年,当前正处于2022年高点后的下行通道。但与历史不同的是,2025年市场面临“三高困境”:高产能(8500万吨)、高库存(180万吨)、高亏损率(70%企业亏损),这为价格走势埋下结构性风险。分析过历史数据之后,我们来看一下2025年尿素的现状:
1:关于成本
2025年正好在新旧产能的“生死断层”上,中国尿素行业正经历技术革命的“断层式替代”。2025年新增产能中,水煤浆工艺占比超80%,吨尿素完全成本(含财务费用)仅1200-1300元,较传统固定床工艺低400-500元。现存2000万吨固定床产能中,70%以上设备服役超10年,吨成本高达1700-1800元。但因地方政府就业压力(单厂平均员工数超800人),关停阻力巨大,形成“越生产越亏损,越亏损越生产”的死亡螺旋。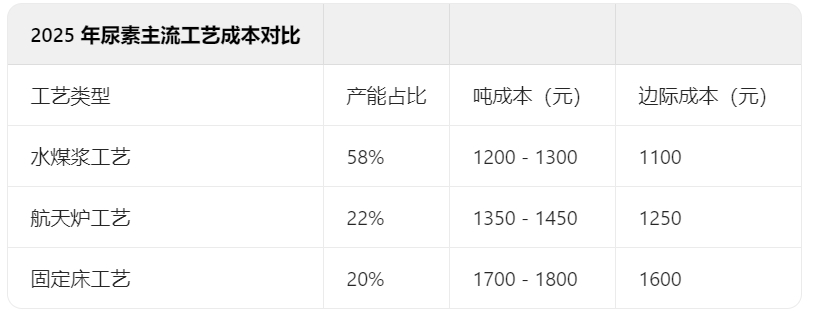
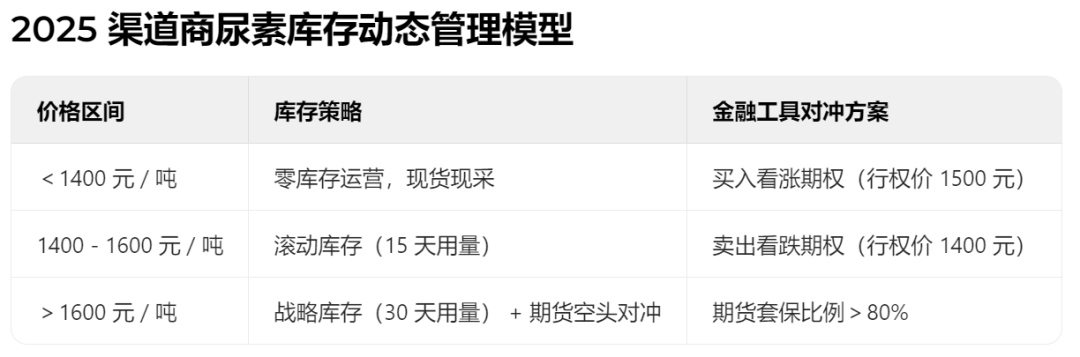
地理资源禀赋重构市场格局,形成“西北低价区→东部高价区”的跨区域价格压制。新疆成本洼地得益于露天煤矿(吨煤成本仅80元)和地方政府补贴(每吨尿素暗补150元),新疆尿素出厂价长期比山东低250-300元。2024年新疆至山东铁路运费降至380元/吨后,跨区套利空间彻底打开。山东、河南等传统产区企业为维持市场份额,被迫以“成本价-运费”倒挂销售。例如,山东企业需将出厂价压至1550元以下,才能与新疆到货价(1300+380=1680元)竞争,直接击穿本地成本线。行业实际供给压力远超表面数据,三大隐性产能加剧过剩。技改产能“超产”:2024年投产的437万吨产能中,32%为现有装置技改项目。通过优化催化剂效率、提升压力容器承压极限,实际产能可达设计值的110%-120%,年化额外释放50万吨。跨界玩家入场:煤化工巨头(如宝丰能源)利用煤制烯烃副产合成氨,以“边际成本定价法”冲击市场。其尿素吨成本仅900元(副产氢综合利用),但未被纳入行业产能统计。僵尸产能复活:煤炭价格下跌使部分关停的固定床装置重启,山西、贵州等地2024年已复活产能约80万吨,进一步恶化供需平衡。虽然现在国际尿素价格越来越高,和国内价差1200元/吨,但是出口不一定就美好。2025年印度尿素产能达3500万吨,进口需求从峰值800万吨骤降至200万吨,中国出口份额被中东低价货源挤压。越南、缅甸等国要求尿素进口绑定农业援助项目,贸易壁垒较关税更具杀伤力。所以,就算尿素出口,也只能因为炒作,来提振国内尿素的价格,长期来看,并不能对国内尿素的价格形成支撑。综合20年来的历史数据、周期概率、以及2025年尿素的实际情况来推演,2025年的尿素价格非常的不乐观,稍有不慎,就有崩盘的可能。2025年尿素市场将见证历史性的产能出清战役,但绝非终局之战。渠道商需以"生存第一,利润第二"为原则,在这场持久战中保存实力,等待新一轮周期的曙光。我们针对2025年渠道商尿素的操作,制作了一个模型,供大家参考:来源:原创
作者:狼行千里
编辑:赵清杨
免责:本文内容仅供学习、交流使用,切莫作为投资交易依据。如有任何问题请及时联系我们以作处理。
以“做一个有思想的农业人”为文化基因
深挖农资渠道商和种植户的
学习、资讯、成长、变革需求







发表评论 取消回复