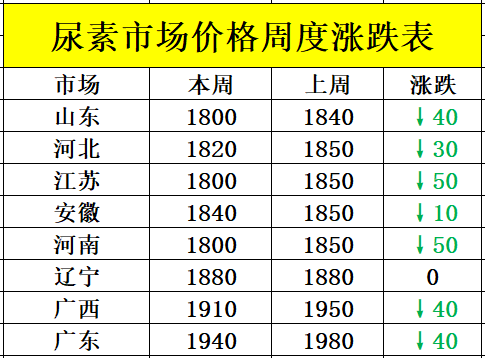
本周(6月1日-6月5日),国内尿素市场延续弱势探底走势。截止6月5日,山东中小颗粒主流出厂价1740-1800元/吨,河南下探至1740-1780元/吨,山西低端已至1670-1720元/吨,区域价格重心较上周小幅下移约20元/吨。 数据来源:隆众资讯 本周核心变化: 1.日产21万~22万吨高位运行,产能利用率90%左右,供应端压力不减; 2.企业总库存89.14万吨,虽较上周期减少2.96万吨(-3.21%),打破一个月涨势,但绝对量依然偏高; 3.麦收农忙正酣,农业用肥进入空窗期;复合肥企业开工率持续在30.7%低位,整体需求支撑偏弱。 4.出口利好逐步消化,情绪修复有限。尽管5月底出口配额落地叠加印度新招标发布,对市场情绪形成脉冲式提振,但目前配额出口总量仍属"边际改善"而非"方向逆转",保供稳价政策框架未变,尿素价格仍不具备大幅上行条件。 下周预测: 6月中旬麦收结束前,需求预计难有明显改善,供应宽松格局下价格大概率延续弱稳态势,局部仍有小幅松动空间。 推荐阅读 来源:原创 作者:狼行千里 编辑:胖虎 加入组织 加入有什么好处?
以“做一个有思想的农业人”为文化基因
深挖农资渠道商和种植户的
学习、资讯、成长、变革需求
并提供优质的内容





发表评论 取消回复