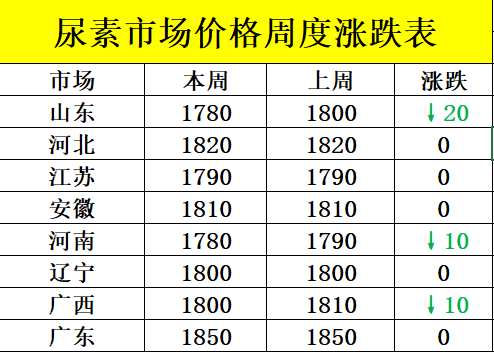
本周尿素市场先涨后跌,冲高回落。周初第三批出口配额消息落地叠加地缘冲突扰动,山东中小颗粒一度冲至1800元/吨上方,周内累计涨幅超百元。但高价缺乏持续支撑,下游接货能力有限,周后期主流地区出现局部松动下调。截至9月17日,山东中小颗粒主流出厂1740-1780元/吨,均价环比下调30元/吨;大颗粒成交氛围尚可,出厂1920-1950元/吨,与中小颗粒走势出现分化。 供需方面:供应端前期检修装置陆续恢复,本周产能利用率回升至81.06%,日产小幅回升至19万吨以上水平,货源供应充足。需求端,农业处于空档期,复合肥开工低位,厂内库存偏高,秋季备肥尚未集中放量,工业维持刚需采购。 出口方面,第三批配额消息已落地,但前期预期提前炒作,出口发运兑现偏后置,短期难以形成实质性支撑。 下周行情预测 预计下周尿素市场偏弱震荡,价格重心存下移空间。供应端前期检修装置陆续复产,日产有回升预期,预计在19.2-20.5万吨。需求端下游维持刚需采购,难以形成集中放量。临近国庆假期,企业存在节前松动收单可能,报价仍有松动可能。重点关注第三批出口配额实际落地及装船节奏、国庆节前企业收单政策、秋肥备肥启动情况。预计主流区域中小颗粒出厂价在1700-1800元/吨区间震荡运行。 查证件、查价格、查真假 来源:原创 作者:狼行千里 编辑:胖虎 加入组织 加入有什么好处?
 农资信息都能查 立即体验
以“做一个有思想的农业人”为文化基因
深挖农资渠道商和种植户的
学习、资讯、成长、变革需求
并提供优质的内容





发表评论 取消回复