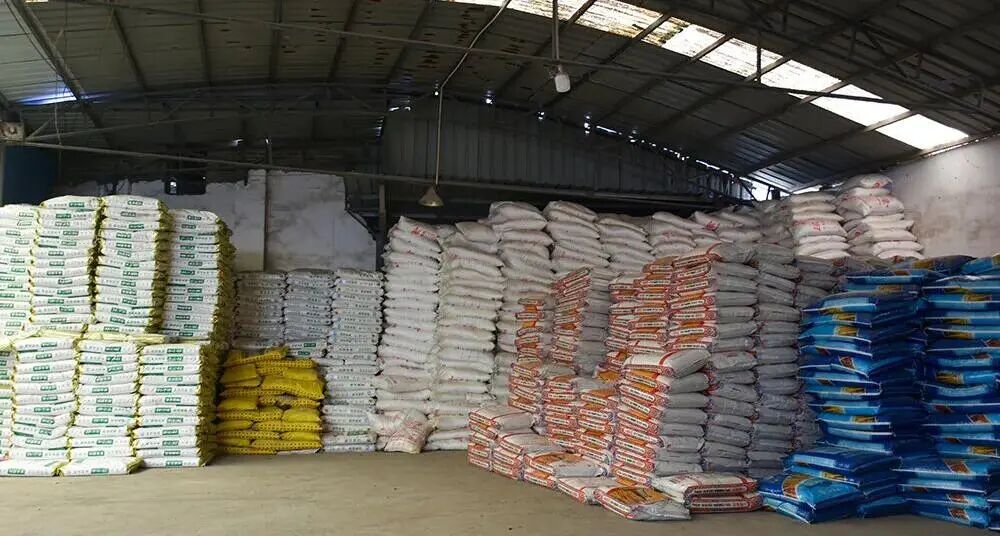
河南洛阳,县城边上的一间仓库。
老李用脚踢了踢墙角那堆码得整整齐齐的化肥袋,袋子上落了灰,有些已经结块。“小麦专用肥,去年囤了120吨。”他顿了顿,“现在还剩90吨,过期了。30万的货,5万块处理都没人要。”
他说这话的时候没有太大情绪,像是把一笔账翻来覆去算了很多遍,已经算到不想再算了。
老李不是新手。他在这个县城卖了很多年农资,知道什么时候该进,什么时候该等。2025年10月,小麦价格冲到1.12元一斤的时候,他做了一个在他看来“逻辑上完全成立”的判断:麦价高,农户赚钱,下一季用肥量一定上来,小麦专用肥得提前囤。于是他进了120吨。
问题出在他赌的那一头,不归他管。
小麦收购价从1.12跌到了0.96。一亩小麦的利润,从300块缩到了50块。农户开始砍用肥量,一刀下去就是30%。老李仓库里的小麦专用肥,从“抢手货”变成了“没人接的烫手山芋”。
但老李的遭遇,如果只停在“一个经销商看错了行情”的层面,这件事还不值得写。真正要命的是:即便老李当初的判断“对了”,在2025年的农资市场里,他大概率也赚不到他以为能赚到的钱。
尿素从2500跌到1700:跌的不是价格,是“囤货赚钱”这套逻辑的地基
2025年,主流商品尿素从年初2500元/吨的高位,一路滑到了1700元/吨的谷底。很多经销商的第一反应是“跌多了总会反弹”,但等来的不是反弹,是供应端继续放量、出口管控不见松动、下游“买涨不买跌”的观望越拖越深。
河南驻马店的基层经销商说得更直白:小颗粒尿素出厂价1680到1700,零售价跟出厂价几乎持平,“经常出现倒挂、亏损的情况”。商丘那边,45%硫基复合肥的冬储价比开春卖价还高,出现了“倒挂”——你冬天打的款,买的是比春天零售价还贵的货。
这就是2025年农资市场最残忍的地方:你赌“价格会回来”,但回来的不是你的利润,是更低的成本线把库存价值一遍一遍往下拽。
更隐蔽的刀子来自成本端。硫磺同期涨了40%,但终端复合肥价格不但没跟涨,反而降了15%,经销商的毛利率被两头一挤,跌破了3%。原料在涨,售价在跌,中间的那层薄利,已经薄到经不起任何一个错误的库存决策。
库存周转率2.3次/年意味着什么:每100块进货,至少15块在“睡觉”
全国农资流通企业的平均库存周转率,只有2.3次/年。
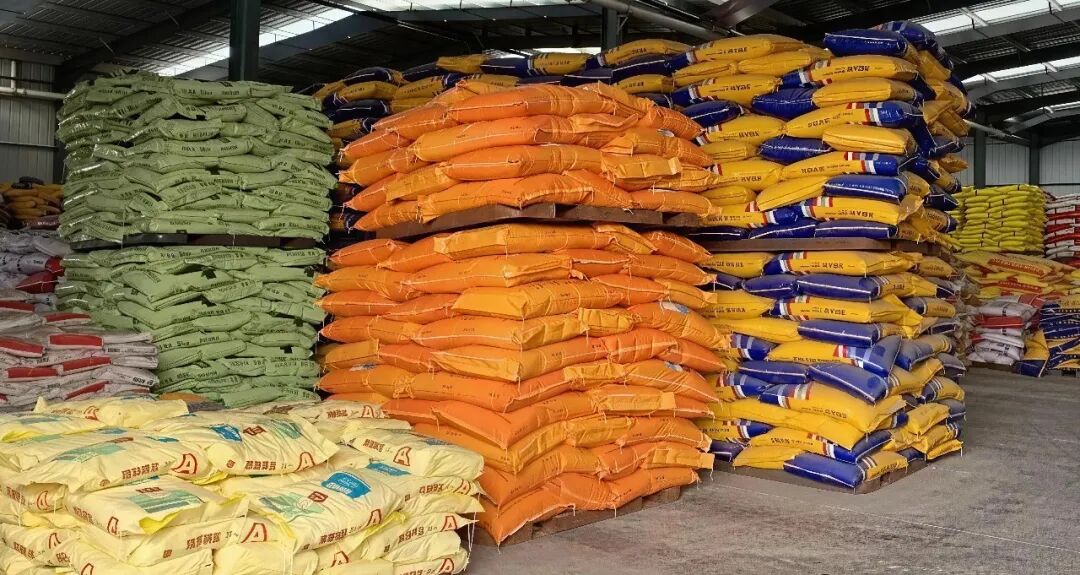
这个数字翻译成大白话就是:你进100块钱的货,一年只能周转2.3趟。每一趟里,都有至少15块钱可能永远“睡”在仓库里,变成一堆卖不动、退不掉、最后只能当废品处理的袋子。
化肥不是酒,越陈越香。它是有保质期的。一般的化肥保质期也就两年,过期之后有效成分降解,就只能按废品走。老李那90吨小麦专用肥,不是“暂时卖不动”,是从某一天开始,每多放一天,价值就往下掉一截,直到掉到5万都没人要。
而与此同时,仓库里的货占着的是真金白银。山东聊城一个经销商算过,150万的库存,每天的资金成本超过200块,六个月卖不完,光利息就吃掉三万六。库存从来不只是“货”,它是被冻结的现金流,是每天都在产生利息的负债。
“赌行情”和“做生意”的区别:你押上的东西,和你以为能控制的东西,不是一回事
老李的赌注逻辑链条是这样的:麦价高→ 农户舍得用肥 → 小麦专用肥需求好 → 提前囤货 → 赚差价。
每一步单看都“有道理”,但这条链条上,麦价不归他管,农户的种植收益不归他管,尿素和复合肥的出厂价不归他管,硫磺涨不涨更不归他管。 他唯一能管的,是仓库里那120吨货进不进、进多少、什么时候出。
当他用“全部身家”去押一个自己控制不了结果的东西时,这件事的性质就已经不是“做生意”了。做生意赚的是经营的钱,赌行情押的是运气的钱。而运气在2025年的农资市场里,几乎站在了所有人的对面。
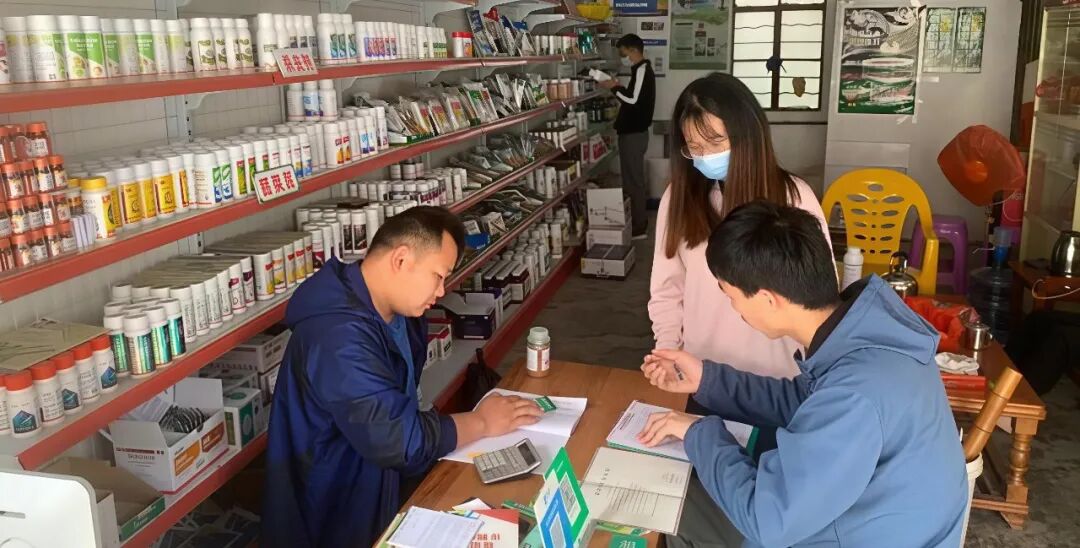
2025年全国超过60%的传统中小经销商净利率滑到了5%以下,部分区域的亏损面到了40%。老李不是一个人,他是一个缩影。
不赌行情,那赌什么
老李的仓库里那90吨过期化肥,换不回30万,但换回来一句话,值得所有还在这个行当里吃饭的人听进去:
当上游成本、下游粮价、终端零售价,没有一样是你说了算的时候,“囤货等涨”就不再是策略,而是敞口全开的风险暴露。
尿素从2500跌到1700那一年,真正活下来并且没伤筋动骨的经销商,做的不是“更准的预测”,而是把赌注从“行情”挪到了另外几个地方:小批量、勤补货,不赚行情钱;把现金留在手里,而不是压在袋子底下;把力气花在技术服务、套餐方案、帮农户把产量和收益做稳上。
行情永远有人赌,也永远有人赢。但赢的那个人,大概率不是把全部身家押在仓库里等风来的那个。
老李踢了踢化肥袋,跟我说了最后一句话:“以后再也不赌了。赚该赚的那份,睡得着觉。”
免责声明:本文内容仅供学习、交流使用,切莫作为投资交易依据。版权为原作者所有,如有任何问题或侵权请及时联系农可查以作处理。

发表评论 取消回复