先说一个你可能不爱听的事实。
2026年,“农资大零售”的热度已经明显降温了。前两年遍地开花的大卖场、商超式农资店,不少已经悄悄退场。那些砸了几百万、把店面撑到上千平的老板,很多没等来预想中的“规模效应”,等来的是租金、人工、仓储三座山,和一条街上比你便宜、比你灵活、比你更懂地里那点事的小店。
大店的问题,从来不是“不够大”。问题是,你站的那个位置,正在被抽空。
大店真正的脆弱,不是扛不住价格,是扛不住“被绕过”
以前大店活得滋润,底层逻辑很简单:你离农户近,厂家离农户远,中间那段距离就是你的饭碗。
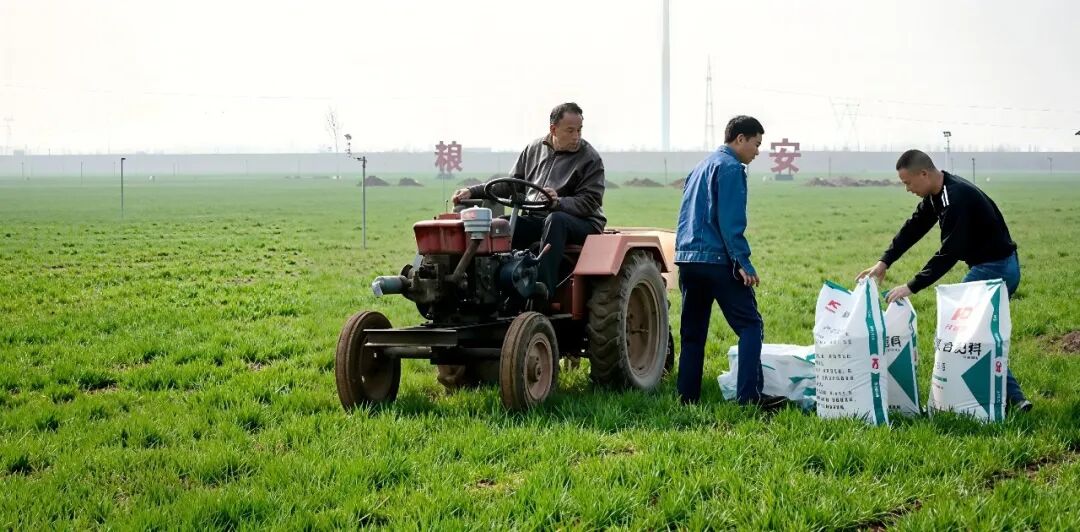
现在这段距离正在被几股力量同时抹平。
河南一个县的调查数据很直白:200亩以上的种植大户,直接对接厂家的比例已经到65%,开着皮卡去批发部拿现金价,比零售店低15%。山东一个种大棚的老刘,用药根本不找代理商,找一个以前跑业务的“小高”。小高没仓库、没门店、没库存,就一部手机加十几个大户的微信群,凑出两千亩的体量,直接找厂家拿底价,给大户的价格比市场低10%到15%,他自己赚中间的差价加服务费。
这种人不叫经销商,但他干的事,把你的活干了。
更扎心的是另一组数字:2020年到2025年,农资连锁市场规模从1.5万亿缩到8500亿,但头部10家企业的份额从18%飙到32%。市场在缩,头部在扩,中间那一层——不上不下的大店,恰恰是被挤得最狠的。
厂家绕过你,大户绕过你,连飞防队、收粮贩子都在用主业利润补贴农资截你的客户。你店大、货全、地段好,但这些优势有一个共同的前提:农户必须“顺路”来找你。 当大户不再顺路,当手机能直接比价下单,当厂家业务员把报价打到地头,你那个“大”,就从资产变成了成本。
大店最贵的不是货,是“养着”的那个摊子
说句到家的话:开一个大店和开一个小店,赚钱的逻辑是不一样的。
小店赚的是“省”——房租省、人工省、老板自己就是技术员,一天卖三袋肥也能活。大店赚的是“周转”——你必须靠更大的销量把租金、人工、仓储、配送摊薄,一旦周转慢下来,规模就是反向的杠杆。
行业里算过一笔账:一家3000平以上的大型门店,光现金投入就要300到500万,旺季前还得囤够三个月的货。而传统多级分销体系下,零售商的库存周转率长期在一年4次左右徘徊。4次是什么意思?你压进去的钱,一个季度才转一圈。行情稳的时候,这是“重资产”;行情一波动,这就是“重包袱”。
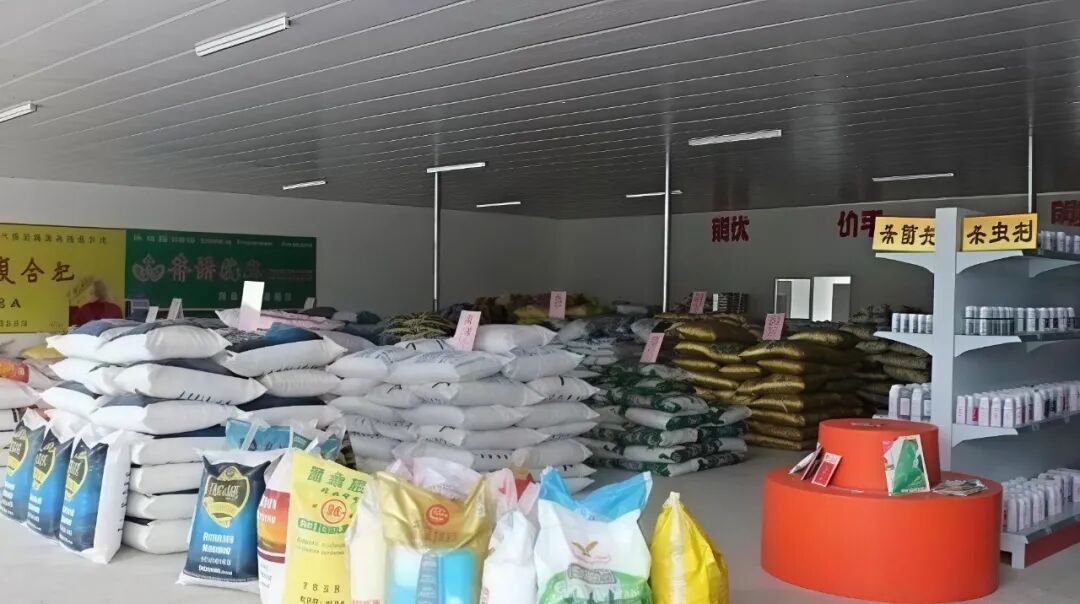
更隐蔽的一刀,来自政策。2026年“一证一品”落地,市面上在售的农药产品从高峰期的10万+缩到7到8万个,约30%的产品悄然退场。对大店来说,过去靠“货架长、品类多”撑场面的打法,正在失效。你不需要那么多SKU了,你需要的是每一个留下来的SKU都能转、都能赚。 但大店的惯性恰恰是“什么都不敢砍”,结果仓库里堆的,一半是货,一半是决定不了的犹豫。
农资大零售最大的教训
前两年大零售最热闹的时候,有一个种植户的吐槽传得很广:“去药店买药,店员还懂点医学常识呢,大零售的服务员啥也不懂。”
这话难听,但点到了根子上。农资不是快消品。农户买一袋肥、一瓶药,背后押的是一季的收成。他在店里挑产品的时候,心里问的其实不是“哪个便宜”,是“出了问题谁管我”。
大零售退潮留下的真正教训,不是“规模没用”,而是“只把规模用在卖货上,没用” 。那些活下来的大店,有一个共同点:不再把自己当“大超市”,而是把自己当“本地最靠得住的那个懂行的人”。
辽宁丹东有一个做“另类大零售”的人,店只有200平,不考核销量,只考核“技术方案解决率”和客户满意度,专注草莓、蓝莓,精选二三十个产品,每年业绩增长20%到50%。他的原话是:“大零售的本质是用专业服务替代渠道差价。成功者必是‘作物专家’,而非‘货架管理员’。”
大店有的是资源把人派到地里去,缺的往往只是“真把服务当正事干”的决心。
换位置,不是换招牌:大店下一步的四条实路
第一条,把“大”从门面上挪到“方案”上。 别再问农户“要多少肥”,问他“今年那块地想打多少斤”。围绕你辐射范围内最值钱的那一两种作物,把种、肥、药、关键期管理打成一套说得清楚、算得明白的方案。行业里已经在验证的路子是:不卷赊销卷服务,关键农时下地巡田,做种植户的技术合伙人,靠全程方案实现大户签约复购。山东一个聚焦生姜的经销商,组测土和植保团队做套餐管理,在姜价波动里保住了合作农户的底线收益,自己的利润反而增了30%。方案卖的是“确定性”,差价卖的是“运气”。大店有条件卖前者。
第二条,把“大”用在联合上,而不是独自扛。 大店单打独斗扛成本,是最吃亏的打法。江苏有经销商联合5家零售店组采购联盟,化肥采购价一袋降了15块,还拿到厂家返利。湖北有经销商在乡镇层面推价格管控联盟,签协议、缴保证金、明确乱价处罚,把市场秩序稳下来,保住合理利润。大店在本地有体量、有话语权,牵头做联盟,比一个人硬撑划算得多。
第三条,把产品结构从“大路货撑门面”扭到“特肥小众药养利润”。 大肥的利润空间已经压到不足5%,而特肥的利润能做到15%左右;小众农药价格不透明、拼的是专业,毛利能到三成到五成。政策端也在推着走:绿色农资、生物农药、缓控释肥、水溶肥是“十五五”明确的主推方向,化肥农药减量从号召变成了硬考核。大店有货架、有仓、有技术底子,把增量押在能做出利润的品类上,比在大路货上跟电商拼价格清醒得多。
第四条,把老板自己变成“绕不过去的那个人”。 大店最值钱的信任资产,其实一直在你身上,只是很多人没拿出来用。不用学网红搞花活,就拍地里的事:今天发现了什么病、怎么判断的、这个方案打出来什么效果。有门店靠老板拍田间、拍服务,一个月来了200多个精准咨询。当农户在手机里先信了你这个人,他到店里来的时候,就不是来比价的,是来找你的。 这一步做了,价格战就打不到你身上。
总结
大农资店下一步的生死,不取决于你还敢不敢投钱把店再扩一圈,取决于一件事:当大户可以绕过你、厂家可以绕过你、手机可以绕过你的时候,你手里有没有一样东西,是绕不过去的。
那个东西不是仓库,不是门头,不是货架上的牌子。是农户地里出了事,第一个想到给你打电话。
把店做大的时代正在过去,把“位置”做对的窗口正在打开。位置对了,大店是底盘;位置不对,大店是靶子
免责声明:本文内容仅供学习、交流使用,切莫作为投资交易依据。版权为原作者所有,如有任何问题或侵权请及时联系农可查以作处理。

发表评论 取消回复