上周,全国磷复肥展销会落幕,利好消息随之释放,磷酸一铵市场出现一轮阶段性反弹。会议期间,部分工厂暂停报价、暂停接单;会后,贸易商及小厂报价陆续上调。湖北55%粉状磷酸一铵出厂价升至3600~3650元(吨价,下同),较会前上调50~100元,询单气氛随之好转。市场情绪得到阶段性修复,但情绪没有转成订单,工厂报价与市场价之间仍有70~120元的价差。对此,下游并不买单,实质性成交局面没有打开,供需博弈的格局依旧明显。
01
报价上调 气氛略有好转
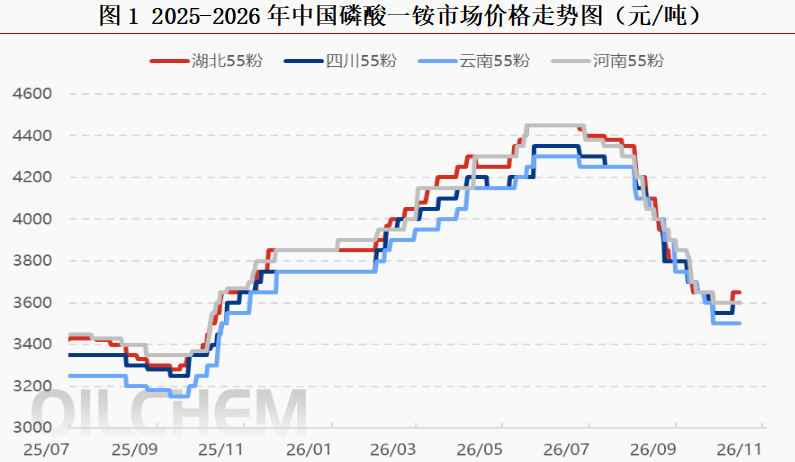
目前,国内磷酸一铵市场重心整体上移,局部市场报价略显混乱,但低价货源已基本退出。其中,华东、华北55%粉状磷酸一铵送到价为3700~3800元;新沂港55%粉状磷酸一铵自提价为3700~3750元;鲅鱼圈55%粉状磷酸一铵自提价为3750~3800元,实际成交仍以商谈为主。本轮价格上移,由成本和消息预期共同支撑:前期行情持续低位,生产企业亏损压力较大,挺价意愿强烈;叠加行业会议后工厂报价上调,带动市场跟涨。同时,二元肥放开出口的预期也给市场带来支撑,局部询盘有所回暖,部分贸易商及下游复合肥企业跟进补单,市场活跃度较会前有所提升。
02
需求疲软 开工负荷偏低
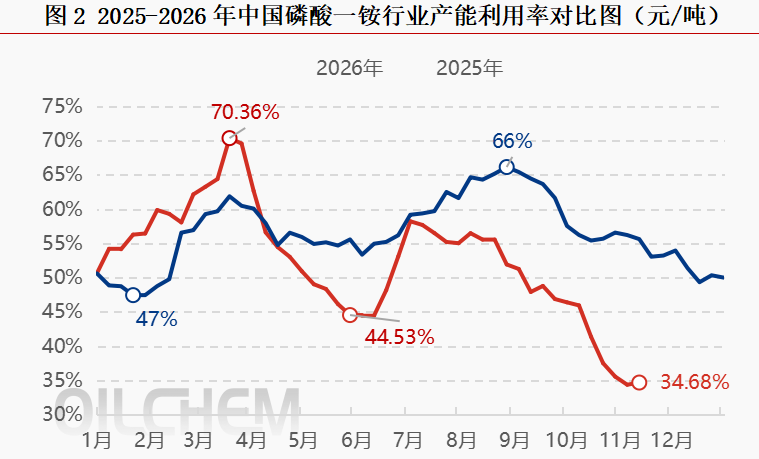
近期,国内磷酸一铵装置开工负荷维持低位。需求疲软、出货缓慢,工厂库存压力不断上升,减产、停产的现象随之增多;个别装置虽有提产或复产,但基本仍是低负荷运转。截至11月12日,国内磷酸一铵行业周度产能利用率为34.68%,同比下降近21个百分点;周度产量为13.94万吨,同比减少8.66万吨。供应端的收缩,成了这轮行情里另一条隐性的支撑线。
03
下游走弱 高价遭到抵触
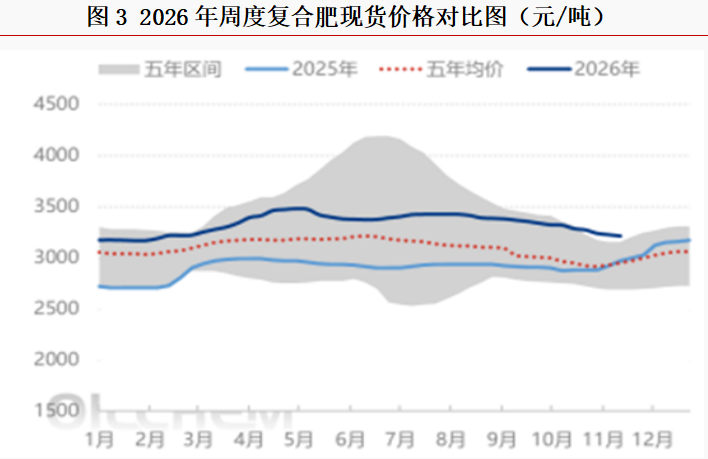
国内复合肥局部价格继续走弱,观望气氛不减。主流出厂参考价为:45%硫基复合肥3000~3250元;45%氯基复合肥2600~2800元;35%高氮复合肥1500~1750元,40%高氮复合肥1900~2180元,少量51%氯基高氮复合肥2650~2850元。原料端涨跌互现,尿素、合成氨价格窄幅震荡,磷酸一铵、氯化铵价格上扬,硫酸钾价格弱势,硫酸价格局部回落。氯化铵货紧价挺,支撑氯基肥成本,返青高氮肥低价位的货源减少,硫基肥局部仍有低价出售。企业对新报价依旧谨慎,部分企业召开订货会,出台预收政策,但新一轮价格仍不明朗。供应端,东北部分装置为保供重启,其他地区多数装置开工不足。截至11月12日,复合肥行业产能利用率为24.29%,较去年同期低6.03个百分点。原料价格在涨、成品价格在跌,成本传导并不顺畅,下游对高价原料抵触明显,复合肥实单难成交。
综合来看,政策基调清晰,核心仍是保供稳价。需求端,秋季用肥收官,终端刚需退场,市场重心转向冬储。但库存高位、货源充足,叠加前期低价货源形成的比价压力,使下游采购谨慎,冬储也尚未形成集中拿货节奏。本轮磷酸一铵价格反弹由情绪驱动,而非供需驱动。出口预期兑现还要等待消息,价差仍在,上下游的僵持局面短期内难以打破。后续要重点关注三点:出口政策的落地节奏、冬储的跟进力度,以及硫酸价格与库存、开工情况的变化。
免责声明:本文内容仅供学习、交流使用,切莫作为投资交易依据。版权为原作者所有,如有任何问题或侵权请及时联系农可查以作处理。

发表评论 取消回复