11月10日海关总署放出前10个月的出口数据。
肥料这一栏,1到10月累计出去3118.8万吨,比去年同期少18.8%;折成钱是78亿美元,少了32.5%。10月单月374.1万吨,同比降26%,金额9.35亿美元,降43.8%。
金额掉得比量还多,说明单价也在往下走。
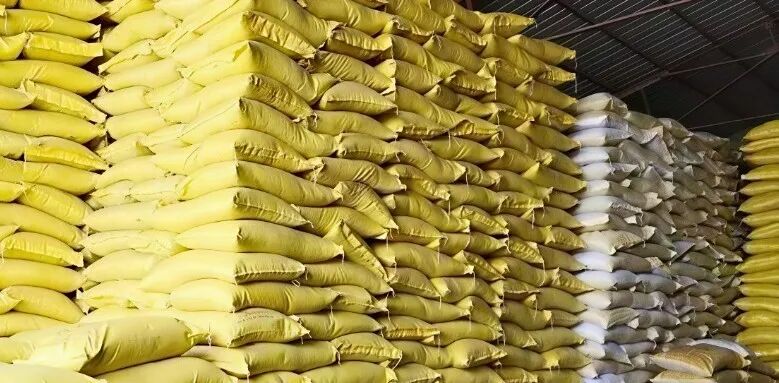
尿素创了历史新高,磷铵几乎归零
1到9月,尿素出去388万吨,比去年同期多38%。9月单月245万吨,是有统计以来的最高月度水平。
同一段时间,磷酸二铵累计只出去7万吨,同比降97%,磷酸一铵基本没量。
硫酸铵是另一码事,1到9月1619万吨,同比增6.9%,一直是出口量最大的品种。
所以"肥料出口降了18.8%"这句话,是几个品种加权出来的平均数。真实情况是尿素在放量,磷铵在收缩。
分开走的原因:配额是按品种下的
2026年尿素出口配额总量330万吨,法检加配额双管控。上半年保供基调压着,1到5月累计只出去49.65万吨,基本停着。6月发了大约200万吨配额,口子才开,9月一下冲到245万吨。
磷肥走的是另一条路,国内保供优先,出口按住。云天化11月7日的三季报说明会上讲得很直白:去年三季度有比较集中的磷肥出口,今年三季度一笔没做,这是单季业绩下滑的直接原因之一。
一个放开,一个按住。同一张统计表上就成了现在这个样子。
出不去的货砸回国内,价格却没崩
按常理,出不去的量回到国内,价格该往下砸。实际上没砸多少。
现在45%含量氯基复合肥主流2650到2810一吨,硫基3180到3300。磷铵这块确实有松动,幅度有限。
撑住的是成本,今年硫磺一度涨到一吨一万多的历史极值。标普全球在11月8日武汉磷复肥产销会上给的数据:中东硫黄产量占全球三成以上,海峡受阻之后,月度出口只恢复到正常水平的四成左右;国内1到9月进口硫磺306万吨,同比降61.8%。
硫黄涨价把成本推上去了,磷肥价格没跟着涨,高价反过来把下游需求压住了。
磷铵厂现在夹在中间,成本顶在上头,需求压在下面。经销商不敢压货,不完全是看空,是看不清。
真正的变量在2027年,不在这个冬天
今年这几家头部企业都在干同一件事:磷石膏制酸。
兴发集团宜都兴发投14.36亿,建200万吨/年的装置,一年能出工业硫酸79万吨。云天化两个项目建成后,年产约140万吨硫酸。新洋丰说,装置投产后硫磺外采量能减三分之二。
投产时间基本都落在2027年下半年。
新洋丰在投资者交流里把话说得很明白:2027年这些装置投产之后,磷肥的成本会跟那些既没资本、也没技术储备的中小厂不在一个量级上。
这个冬天的冬储,经销商已经在用脚投票
11月以来观望情绪重,多数经销商持币等着,普遍把打款往后拖。生产企业挂牌价挺着,实单明稳暗降。行业平均开工率掉到三成以内。
冬储总量预期低于往年,集中备货的窗口可能压到12月,特征是启动晚、节奏散、单量小。
心连心在武汉产销会上说的是同一件事:冬储进度偏慢,货多压在厂家、港口和仓库里,农业渠道后面还有补库空间。
复合肥的产能利用率10月下旬只有25.97%,历史同期低位。厂在减产,说明渠道真的没动。
免责声明:本文内容仅供学习、交流使用,切莫作为投资交易依据。版权为原作者所有,如有任何问题或侵权请及时联系农可查以作处理。

发表评论 取消回复