阅读时长 7 分钟
颠覆全球磷化工行业的并非矿石短缺,而是一场不起眼的副产品危机,这正迫使巨头们从昔日的环保废渣里自寻出路
今年早些时候霍尔木兹海峡遭封锁后,高度依赖海湾天然气的氮肥尿素,走出了一条完全符合大宗商品教科书的曲线。据世界银行统计,受断供恐慌推动,尿素均价在第二季度飙升至每吨694美元,但随着其他产区开足马力补缺,价格很快回落至400美元上下。反观全球基准磷肥磷酸二铵(DAP),价格却一路单边上扬,逐季攀升并在9月突破每吨800美元,较2024年均价高出42%。这让不少人感到费解。毕竟绝大部分磷矿石并不产自海湾,且目前国际贸易矿价不过每吨170美元,仅比2024年略高,只有2023年峰值的一半。
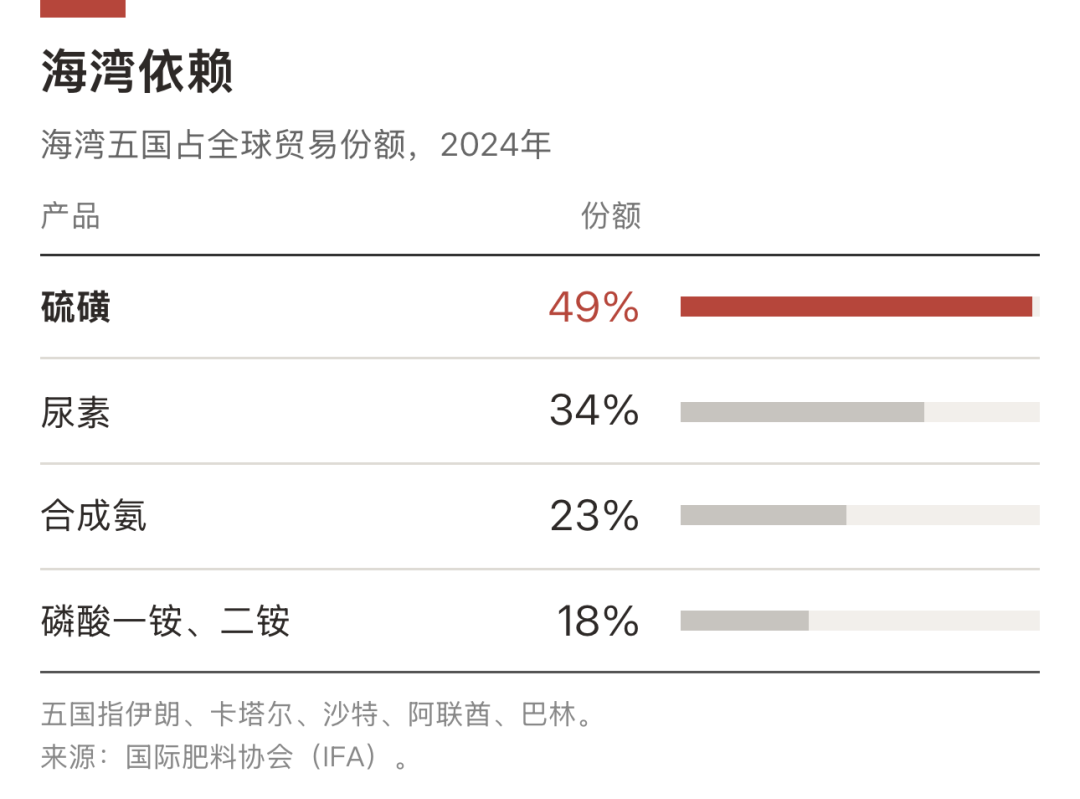
从矿山到农田之间,真正断档的原料是硫磺。在占行业主导地位的湿法磷酸工艺中,生产一吨DAP需要至多两吨磷矿石、0.2吨合成氨和约0.4吨硫磺,其中硫磺需先焚烧制取硫酸,再用来分解矿石。伊朗、卡塔尔、沙特阿拉伯、阿联酋和巴林这五个海湾国家,合计掌控着全球49%的硫磺贸易。智库国际食物政策研究所(IFPRI)测算,2026年上半年全球硫磺出口萎缩了三分之一,头号买家中国的进口量更是暴跌58%。温哥华港的硫磺现货价在2024年还不到每吨100美元,今年一度冲破1,000美元大关。
价格暴涨十倍,按常理会引来新供应蜂拥而至。这次却失灵了。几乎所有单质硫都是副产品,是炼油厂和天然气厂为满足环保标准、从高硫油气中脱除出来的杂质。没有任何一家炼厂会为了收集硫磺而多炼一桶原油。只要油气主产品的流通受阻,或者化工企业还没找到替代制酸路线,硫价涨上天也无法让脱硫塔多转一圈。
手握矿山也不够
这场危机成了检验商业模式的试金石。由于全球商业磷矿储量高度集中于北非,而其他产区的采矿审批又受制于严苛的环保红线,“矿化一体”长期被奉为磷化工行业最深的护城河。但事实证明,一旦酸罐见底,手握矿山也只算拿到了半张船票。
看看美国最大的磷肥生产商美盛(Mosaic)。它在佛罗里达州拥有自备磷矿,但当地矿石品位下滑,且磷石膏堆场的环保严管本就让运营捉襟见肘。第二季度,美盛的DAP售价达每吨773美元,同比上涨105美元,但每卖出一吨磷肥毛利反而倒亏4美元,而一年前还有67美元。公司被迫关停了路易斯安那州的Faustina工厂,佛罗里达州的Bartow基地也仅按年度目标负荷的四成勉强运转。即便是身处产硫大国的沙特矿业公司(Ma’aden),也因炼厂减产而陷入缺硫窘境。尽管其DAP售价高达每吨863美元,产量却下滑28%,磷业务利润惨遭腰斩。
几家巨头中表现最稳的,是提前锁住酸源的那一家。坐拥全球约七成磷矿储量的摩洛哥OCP集团,在硫价起飞前囤足了够用到7月底的库存。它迅速调整产品结构,转产单位养分耗硫更少的重过磷酸钙(TSP),并向反应釜投喂更高品位的矿石。其上半年毛利率虽从64%降至55%,但在哀鸿遍野的同行中依然堪称坚挺。目前,OCP正加紧建设硫铁矿回收制酸装置,预计将于2027年初投产。
扎起篱笆的代价
中国开采了全球44%的磷矿石,但一道监管藩篱在境内划出了冷热两极,甚至将同一家上市公司的损益表一劈为二。自2021年起,中国便通过出口法检严控化肥出海,今年2月更进一步要求国产硫磺与化肥优先留作内用。由于国内严控采矿配额,且挖矿无需消耗半克硫磺,上游矿山得以置身事外,川恒股份单靠卖矿就能斩获83%的毛利率。下游化肥厂却成了政策成本的承担者。它们必须按飙升的国际价格进口硫磺,造出化肥后对内受制于稳价要求无法提价,对外又被挡在每吨800美元的国际高价市场之外。兴发集团上半年矿山采选毛利率高达70%,旗下的化肥业务却因购硫均价暴涨逾一倍半而陷入亏损;云天化第三季度的磷肥销量也因出海受阻而锐减57%。
保供指令确实替中国农民挡住了海外的惊涛骇浪,但硫磺涨价的账单并未凭空消失,只是被留在了国内化肥厂的报表里。更深层的隐忧在于,这套始于五年前的临时管制正演变为常态工具。当监管者习惯于用行政藩篱隔绝外部通胀,庞大的本土产能便不再是收割全球溢价的引擎,反而成了随时需要为内部稳定输血的蓄水池。而随着头号生产国收紧闸门,变薄的国际市场不仅将短缺尽数转嫁给海外买家,还在不断拉大的内外价差中,让这道墙变得越来越难以拆除。
面对飙升的账单,其他国家的农民采取了最原始的应对策略,直接停买。与极易挥发流失的氮肥不同,磷元素会被土壤颗粒牢牢吸附,农户大可少施一季,靠消耗土壤里的陈年存货度日。今年上半年全球磷肥贸易量萎缩逾9%,印度和欧盟的进口量分别下跌27%和31%,巴西农场主则纷纷转向耗硫更少的替代品。但少施一年是精打细算,连年少施就是透支地力。世界银行预计,明年化肥价格虽会回落,全球粮价却将受单产拖累再涨7%。
佛罗里达磷石膏堆场
© Harvey Henkelman
渣场里的炼金术
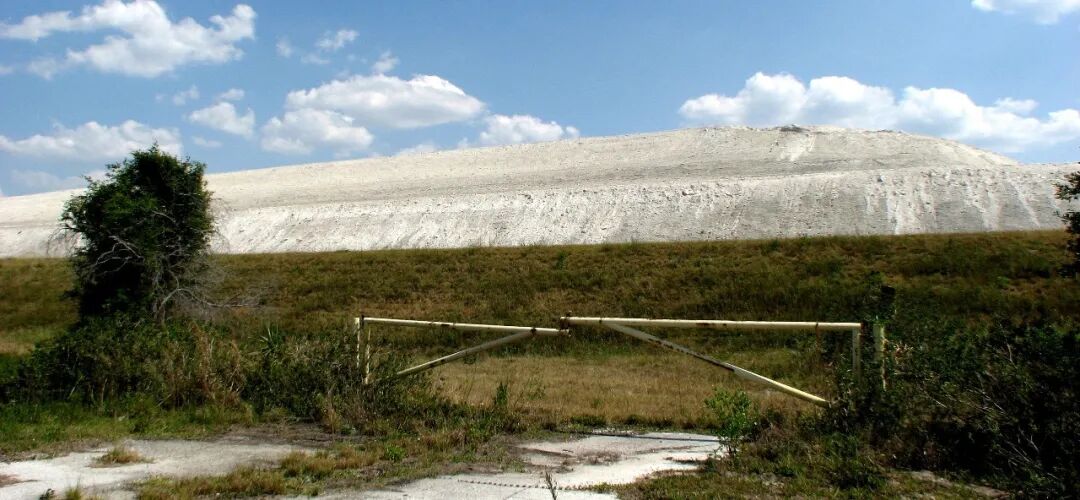
最具想象力的突围出现在中国西南地区,那里的化工企业正尝试从废渣堆里炼出硫来。湿法工艺每生产一吨折纯磷酸就会产生约五吨磷石膏,这种潮湿且带微弱放射性的灰白色废渣在云贵鄂三省堆积如山。在严苛的“以渣定产”政策紧箍咒下,企业消化掉多少废渣,才能获批释放多少磷酸产能。川发龙蟒仅今年前三季度就为治理渣场新计提了2.36亿元预计负债,而监管层给行业划下的硬指标,是到今年底将磷石膏综合利用率推高至65%。
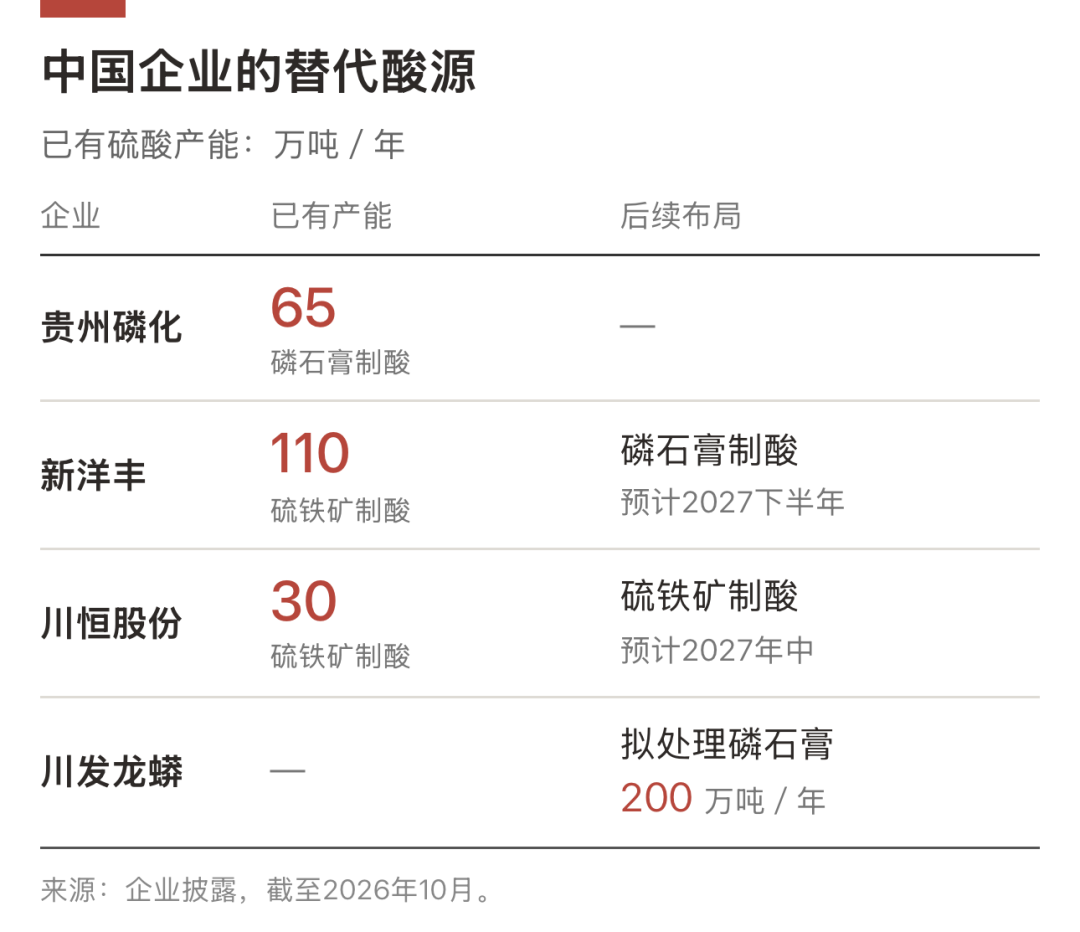
化学方程式提供了一条逃生通道。磷石膏的主要成分是硫酸钙,送进回转窑高温焙烧后会释放出可用于制酸的二氧化硫,剩下的窑渣则能充当水泥熟料。贵州磷化集团每年已能将140万吨磷石膏转化为65万吨硫酸和80万吨水泥。今年10月,川发龙蟒联手华新水泥在湖北投建了一座年处理200万吨的示范基地。另一家磷肥巨头新洋丰测算,当硫磺价格处于每吨2,400元时,其磷石膏制酸项目即可保本;若算上省下的渣场处置费,盈亏平衡线将进一步下移至1,800元。
怀疑论者指出,新洋丰的装置要到明年下半年才能投产,届时硫价大概率早已回落。这种看法没能算清产业大账。危机爆发前,中国企业的常态购硫成本就在每吨1,800至2,000元上下。在这个价位上,废渣制酸平时基本能自负盈亏,还顺带打通了“以渣定产”的环保路条;一旦遇上地缘断供,则瞬间化身为暴利机器。尽管动辄十亿元的建窑投入并不便宜,但把环保包袱改造成对冲海湾风险的实物期权,依然是一份划算的保险。同样的逻辑,也解释了为何摩洛哥OCP、川恒股份与新洋丰都在扎堆布局硫铁矿制酸产能。
若将视线拉长,今年的霍尔木兹海峡封锁不过是一场提前到来的压力测试。长久以来,人类养活八十亿人口的化肥工业,实际上寄生在化石能源的庞大代谢物之上。正是石油与天然气行业为满足环保标准而剥离的巨量副产硫,撑起了现代农业低廉的制酸成本。然而一个极具讽刺意味的产业悖论正在浮现,随着全球推进能源转型,电动汽车的磷酸铁锂电池正成为磷需求增长最快的引擎,而逐步见顶的化石燃料消费,却意味着炼油厂副产硫的廉价红利终将走向枯竭。
绿色转型一边在放大对磷的渴望,一边却在抽干提炼磷所需的酸源。从这个意义上说,中国化工企业在渣场里架起的回转窑,以及摩洛哥人从尾矿里回收的硫铁矿,绝非仅仅为了对冲眼下的海湾战火,而是在为那个石油副产品不再充裕的未来提前探路。当世界一步步告别化石燃料,磷化工行业终究要学会在没有炼厂输血的日子里,自己找酸喝。
免责声明:本文内容仅供学习、交流使用,切莫作为投资交易依据。版权为原作者所有,如有任何问题或侵权请及时联系农可查以作处理。

发表评论 取消回复