从携手开拓东北化肥市场,到 1.6 亿货款引发刑民交叉争议,黄麦岭集团与吉林德惠经销商的纠纷,成为 2026 年农资行业最受关注的渠道大案,案件背后暴露的赊销模式痛点,值得所有农资厂商与经销商深思。
双方合作始于 2009 年,依托农资行业通行的赊销模式,黄麦岭持续向经销商供应化肥。2016 年,为深耕东北、内蒙市场,双方合资成立德惠黄麦岭生物科技公司,黄麦岭持股 40%,经销商方持股 60%。在 2017 至 2020 年的销售周期内,累计发货化肥 6.35 万吨,货值接近 1.6 亿元。合作鼎盛时期,经销商回款稳定,黄麦岭内部审计也曾评价该合资项目战略上取得成功。
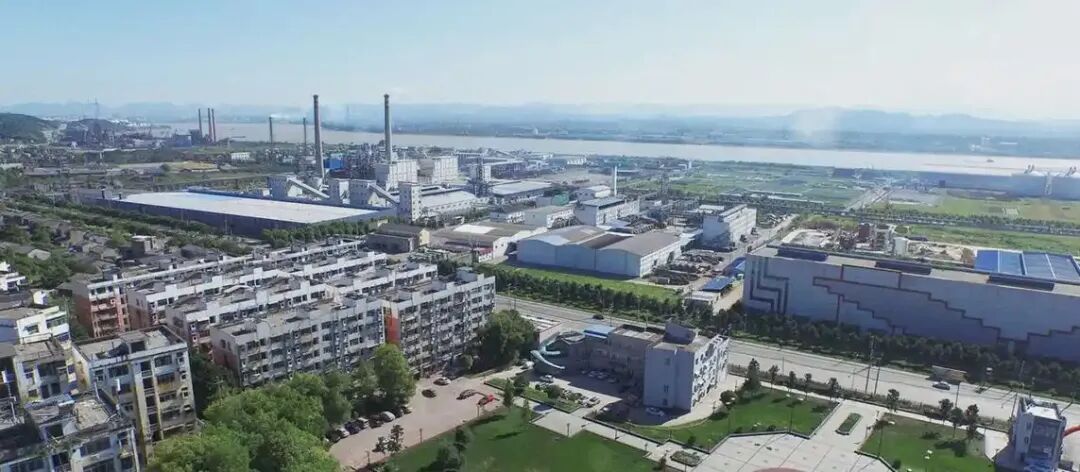
繁荣表象之下,巨大的资金风险正在持续累积。2020 年底,黄麦岭集团内部审计复盘发现,该经销商赊销挂账欠款近 1 亿元,这笔巨额应收账款无抵押、无担保,也没有明确还款计划。审计报告明确提示风险,建议业务端全面切换为先款后货模式,停止赊销并要求追加担保,同时提及一旦造成国有资产流失可启动刑事追责。但矛盾的是,在风控预警出具之后,黄麦岭仍继续向该经销商发货近 1 万吨,直至 2021 年市场行情下行,下游农户回款困难,经销商资金链承压,巨额货款无法结清,合作彻底破裂。
此后黄麦岭选择刑事报案,公诉机关以合同诈骗罪起诉经销商相关人员,庭审中控辩双方围绕案件定性展开激烈交锋。控方认为,经销商主观存在非法占有目的,在自身资金和担保能力不足的情况下持续收货,后续转移经营收入、提供无效担保,掏空公司资产,符合合同诈骗的构成要件。
而辩方则提出完全不同的观点:长达十余年的滚动赊销,是双方长期认可的交易惯例,前期多年均正常履约,不存在签订合同时就蓄意骗货的主观故意。厂家内部已经识别大额赊销风险却依旧供货,属于自主商业决策。经销商无力还款,根源在于化肥行情下跌、下游农户赊欠货款,属于市场经营亏损导致的资金困难,并非恶意侵占货物,本案存在“以刑促民”,借助刑事手段催收普通商事欠款的争议。
本案最大的行业看点,就是厘清民事欠款与合同诈骗的法律边界。合同诈骗成立,需要证明当事人在订立、履行合同之初就具备非法占有目的,并且存在虚构事实、隐瞒真相骗取货物的行为。单纯因市场波动、下游回款不畅导致无力清偿货款,在法律上一般认定为民商事合同纠纷,应当通过民事诉讼、财产保全等途径追偿。农资行业之所以高度关注本案,正是担忧正常渠道经营风险,被升级为刑事案件。
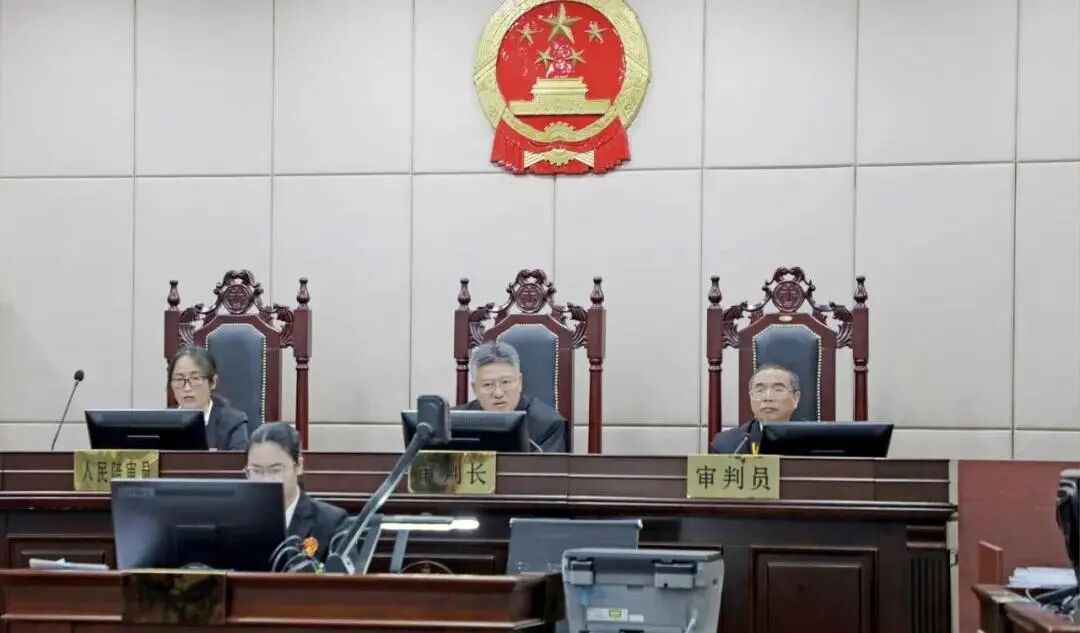
透过案件看行业,赊销模式是农资渠道长期存在的双刃剑。赊销能够快速抢占市场、扩大销量,但多级赊销链条会让风险层层传导。厂家、经销商、农户之间货款滚动结算,一旦行情下行,风险会集中爆发。尤其是国企农资企业,背负国有资产保值增值考核压力,大额坏账带来的内部追责压力远大于民营农资企业,在催收手段选择上会更加谨慎。
这起案件也为农资上下游合作留下了几条风控启示。第一,大额赊销不能长期处于“三无” 状态,赊销敞口必须配套抵押、股权质押或者第三方连带担保,不能仅凭多年合作信任持续放大欠款规模。 第二,企业风控规则要和业务执行保持统一。风控部门出具风险预警后,业务端不能一边提示风险一边继续放货,这种行为不仅会扩大资金损失,也会在后续法律争议中削弱证据基础。 第三,厂商合作模式变更,账期、结算方式、担保条款调整,全部落实书面补充协议,杜绝口头约定。 第四,货款催收路径要分清:民事诉讼、财产保全是商事欠款的常规手段;刑事报案仅适用于对方虚构主体、虚构项目、恶意隐匿转移资产骗取货物的情形,不可将经营失败导致的欠款,当作刑事犯罪处理。
截至报道时,案件仍在审理阶段,最终判决结果尚未出炉。但此案已经带来深远影响:国内多家国有化肥企业加速收紧全国赊销政策,大力推行先款后货,仅保留小额可控账期并配套担保。广大经销商也开始重新评估赊销合作风险,行业正在重新审视厂商之间的信任边界。
这场 1.6 亿赊销大案,不只是两家主体的商业诉讼,更是一面镜子,照见传统农资渠道赊销模式与生俱来的短板。农资行业高速扩张的时代已经过去,未来厂商合作,不能只看重销量规模,资金风控、权责约定、法律边界,都将成为渠道合作不可忽视的底线
免责声明:本文内容仅供学习、交流使用,切莫作为投资交易依据。版权为原作者所有,如有任何问题或侵权请及时联系农可查以作处理。

发表评论 取消回复