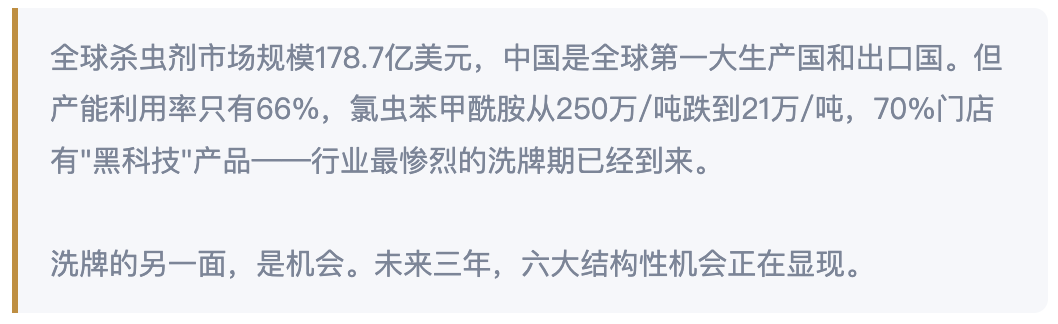
中国农药产能345万吨,全球第一。2026年1-8月出口76.47亿美元,同比增长12.2%。数据看上去不差。
但走进任何一家农药企业的办公室,你听到的都不是好消息。
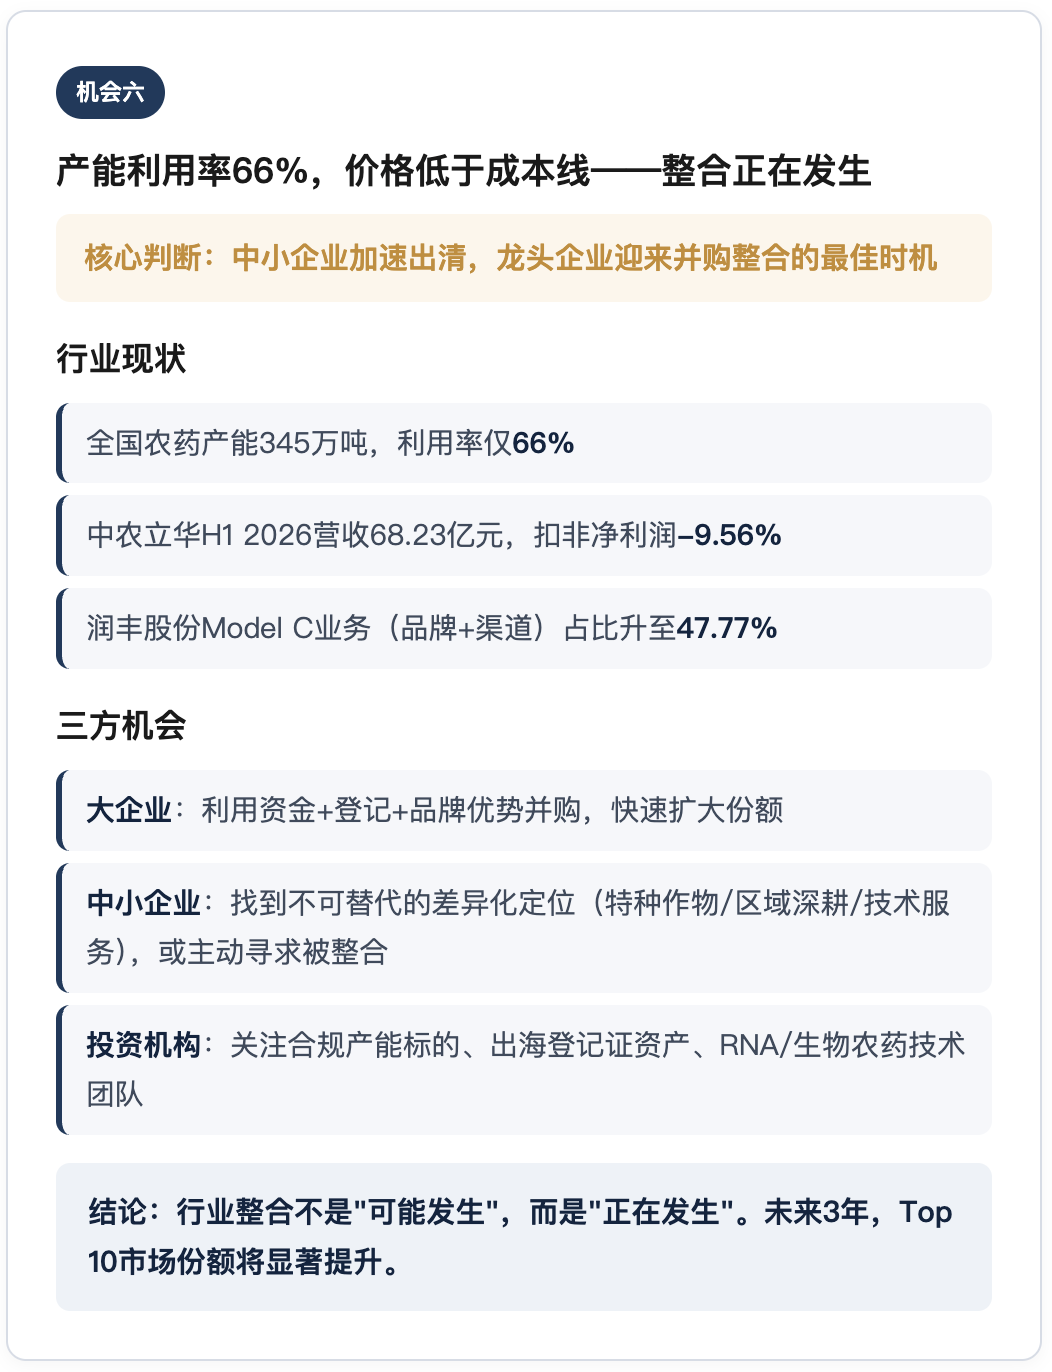
氯虫苯甲酰胺,专利期内250万元/吨,仿制药涌入后跌到21万,2026年2月一度触及18.8万——低于协会成本线。超70%的农资门店在售"黑科技"产品。全国31万家农药经营主体,大部分在打价格战。
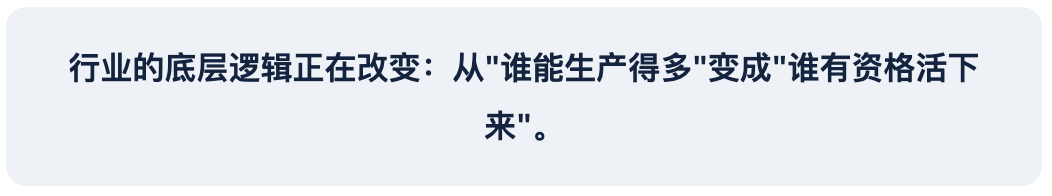
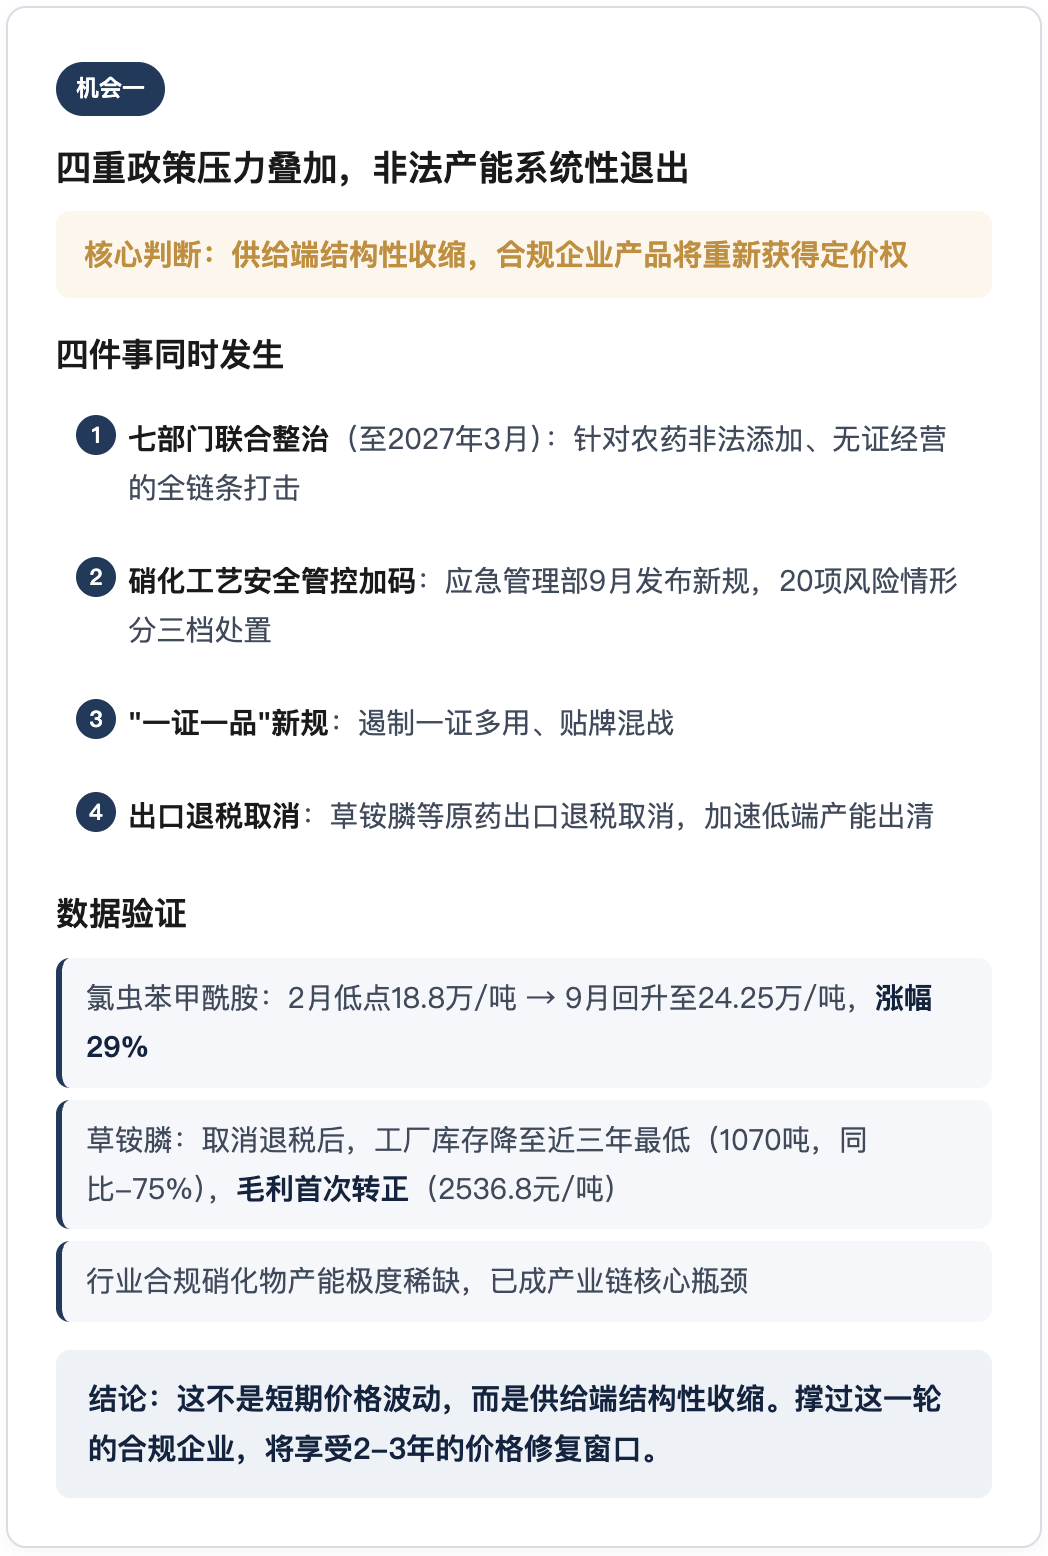
2026年7月,七部门联合启动农药兽药综合整治专项行动,持续至2027年3月。硝化工艺安全管控加码,关键中间体被纳入《危险化学品目录》。
机会一:合规出清——"幸存者"享受价格回升红利
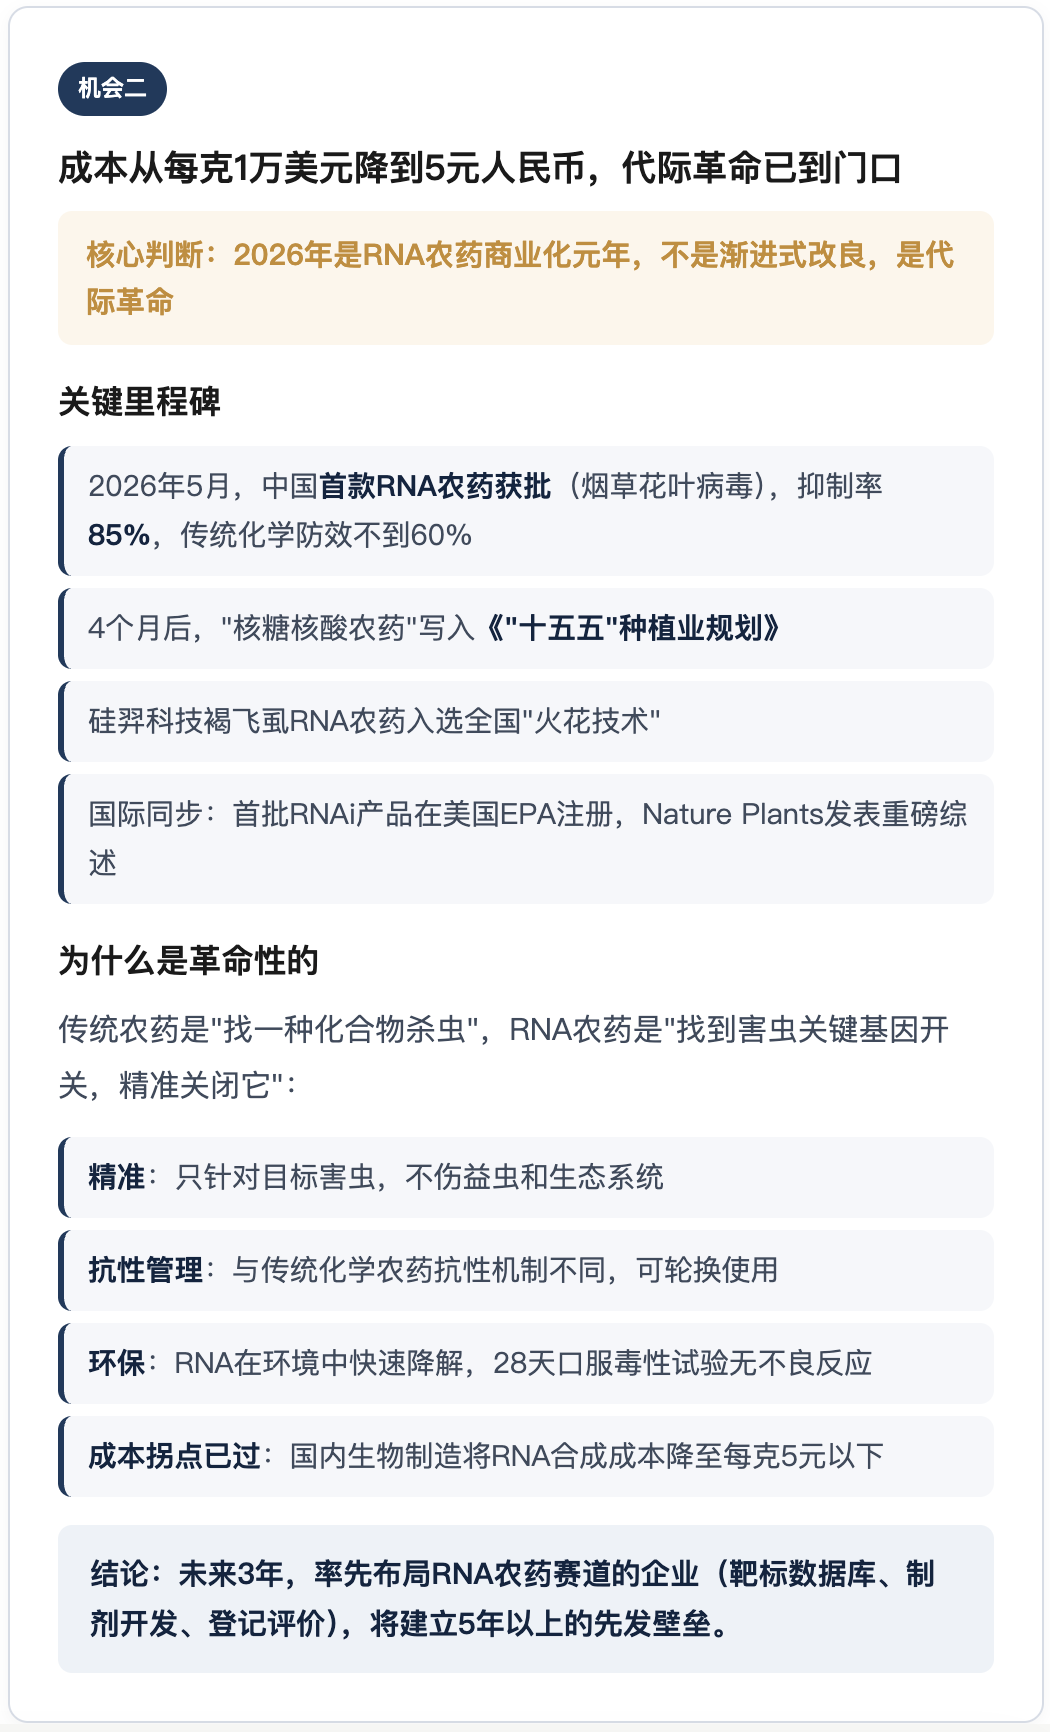
机会二:RNA农药——从实验室到大田的"iPhone时刻"
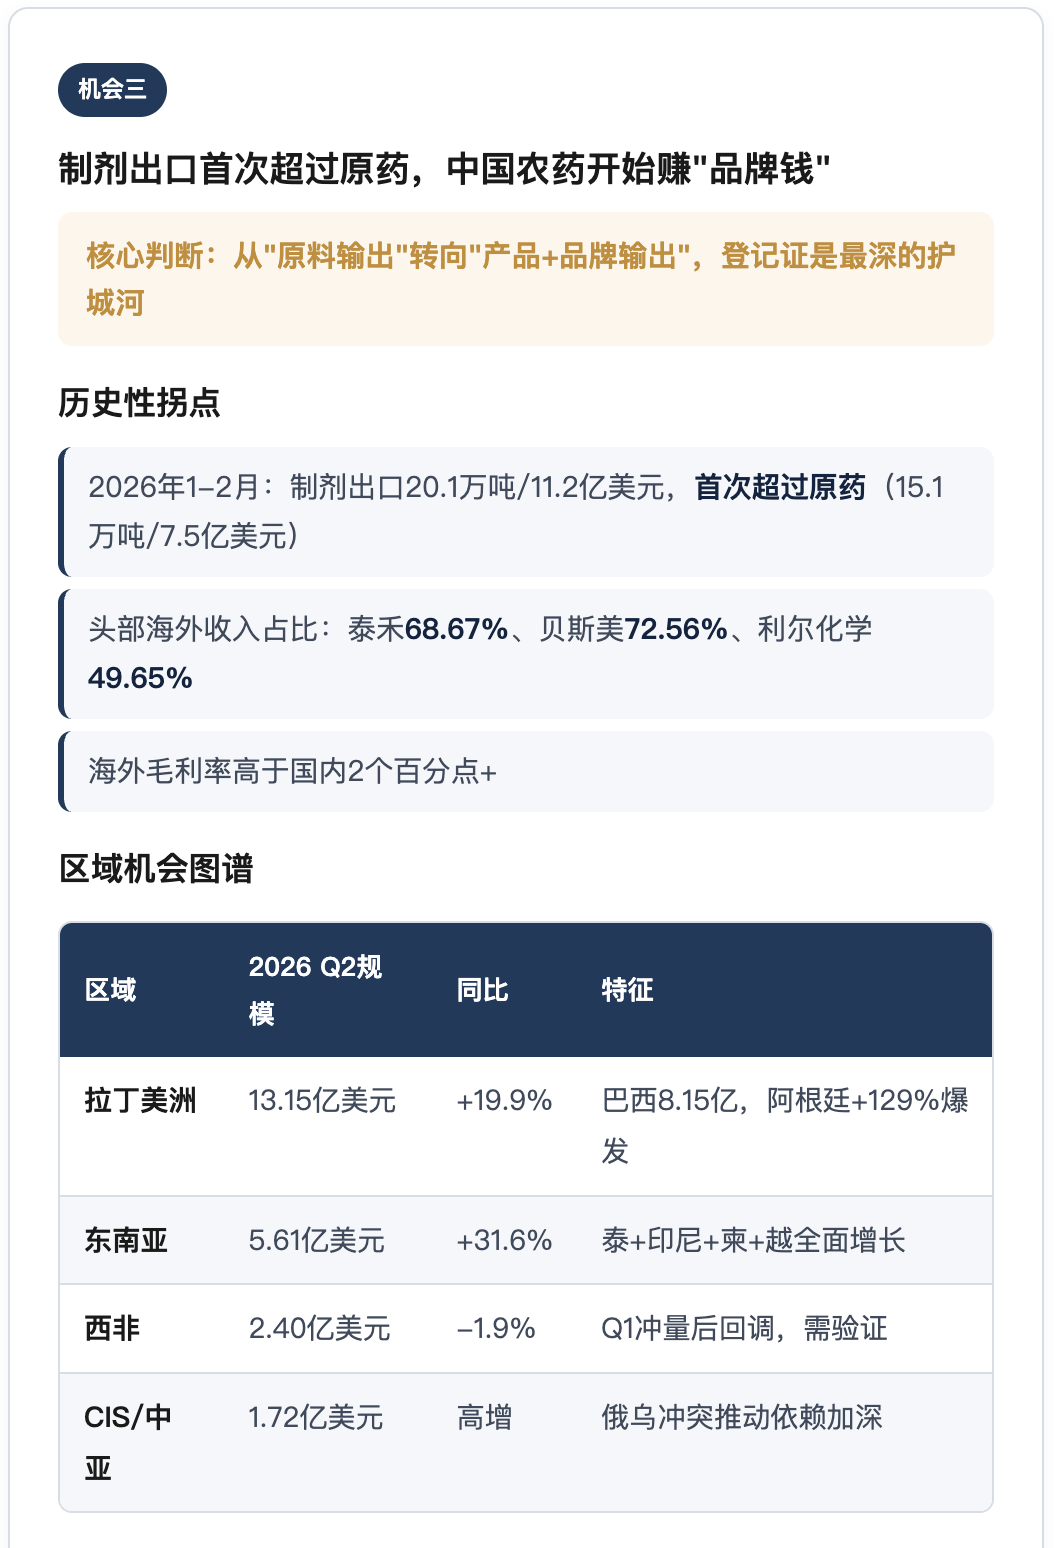
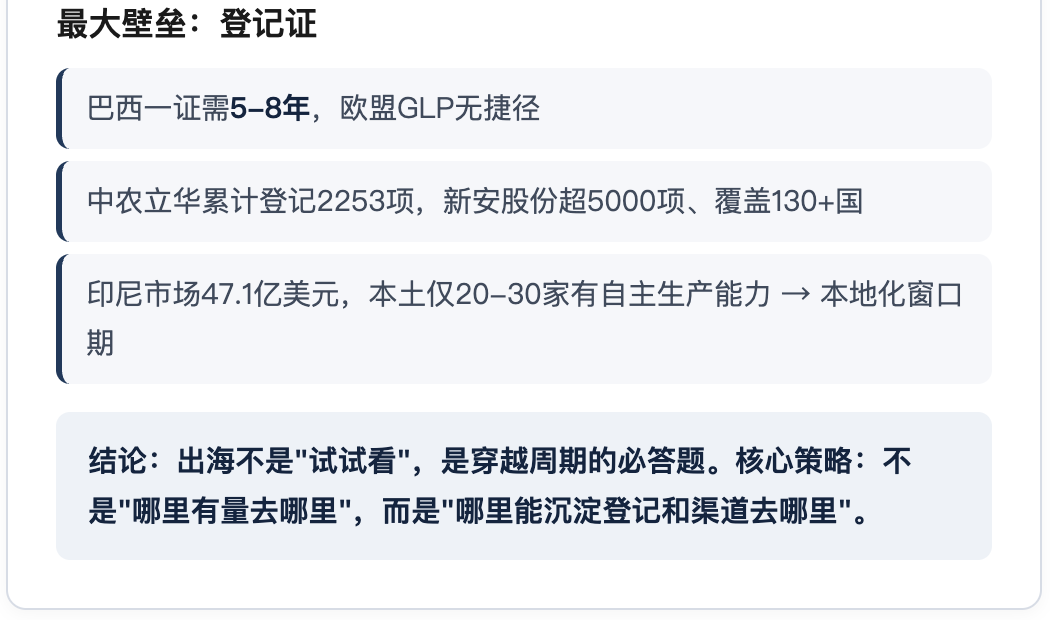
机会三:出海——从"卖原料"到"卖品牌"的历史性拐点
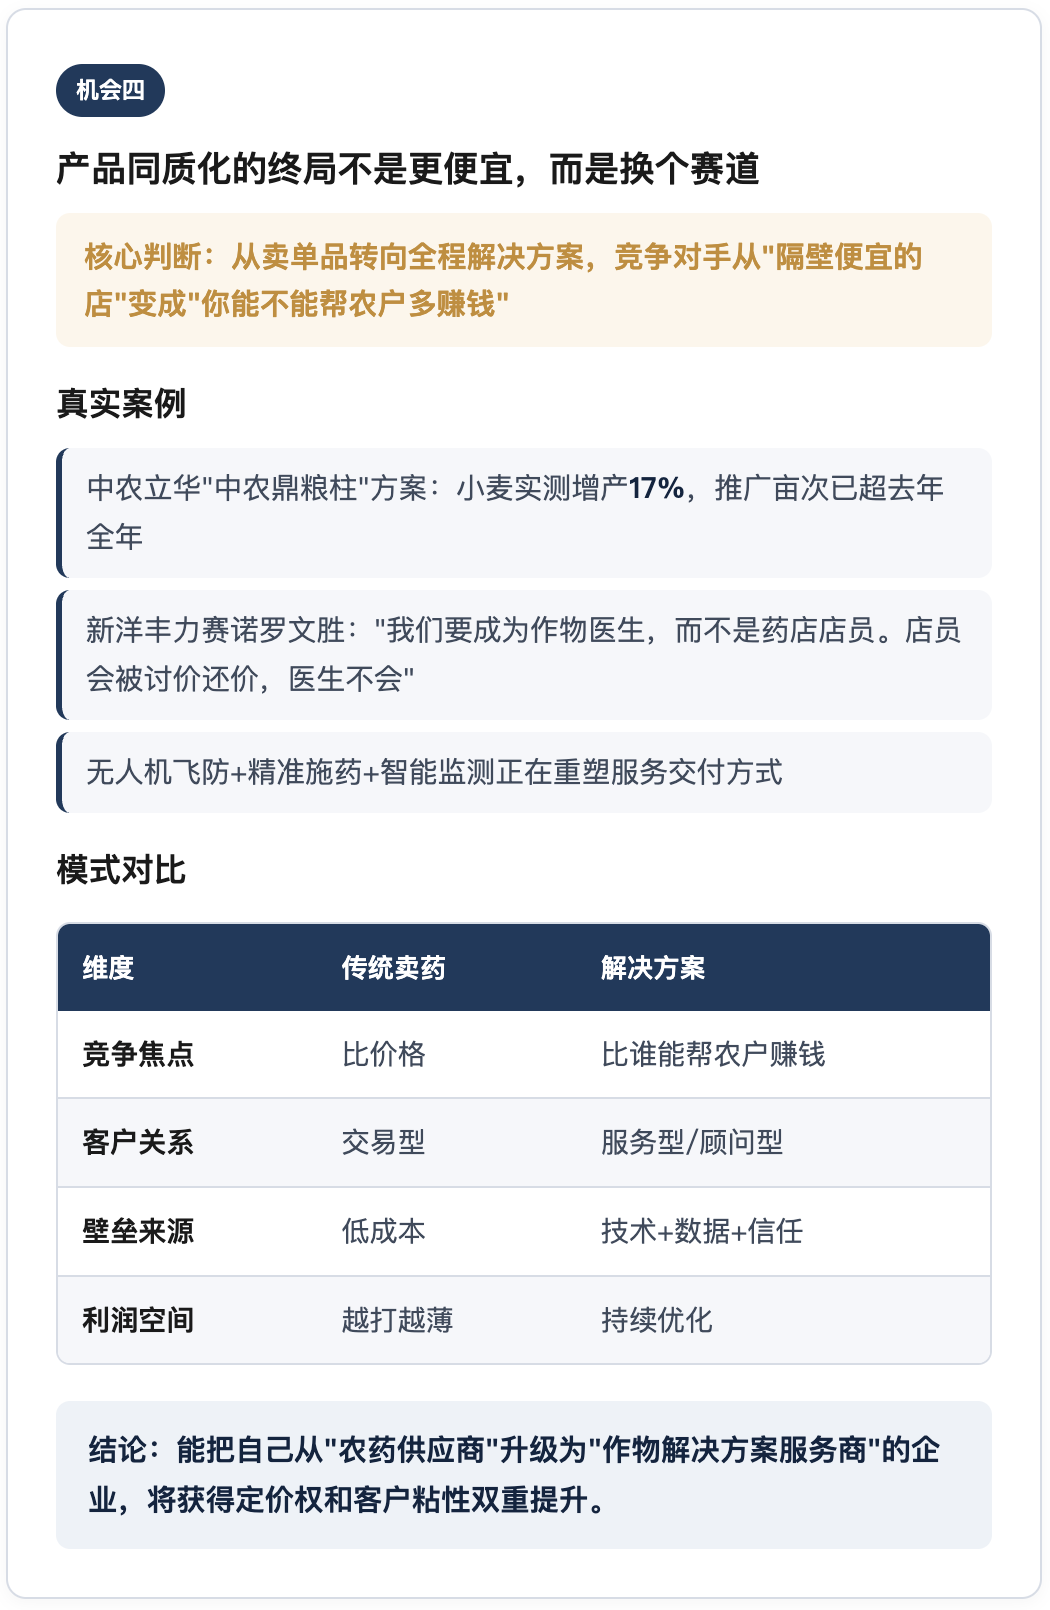
机会四:作物解决方案——从"卖药"到"卖方案"的价值跃迁
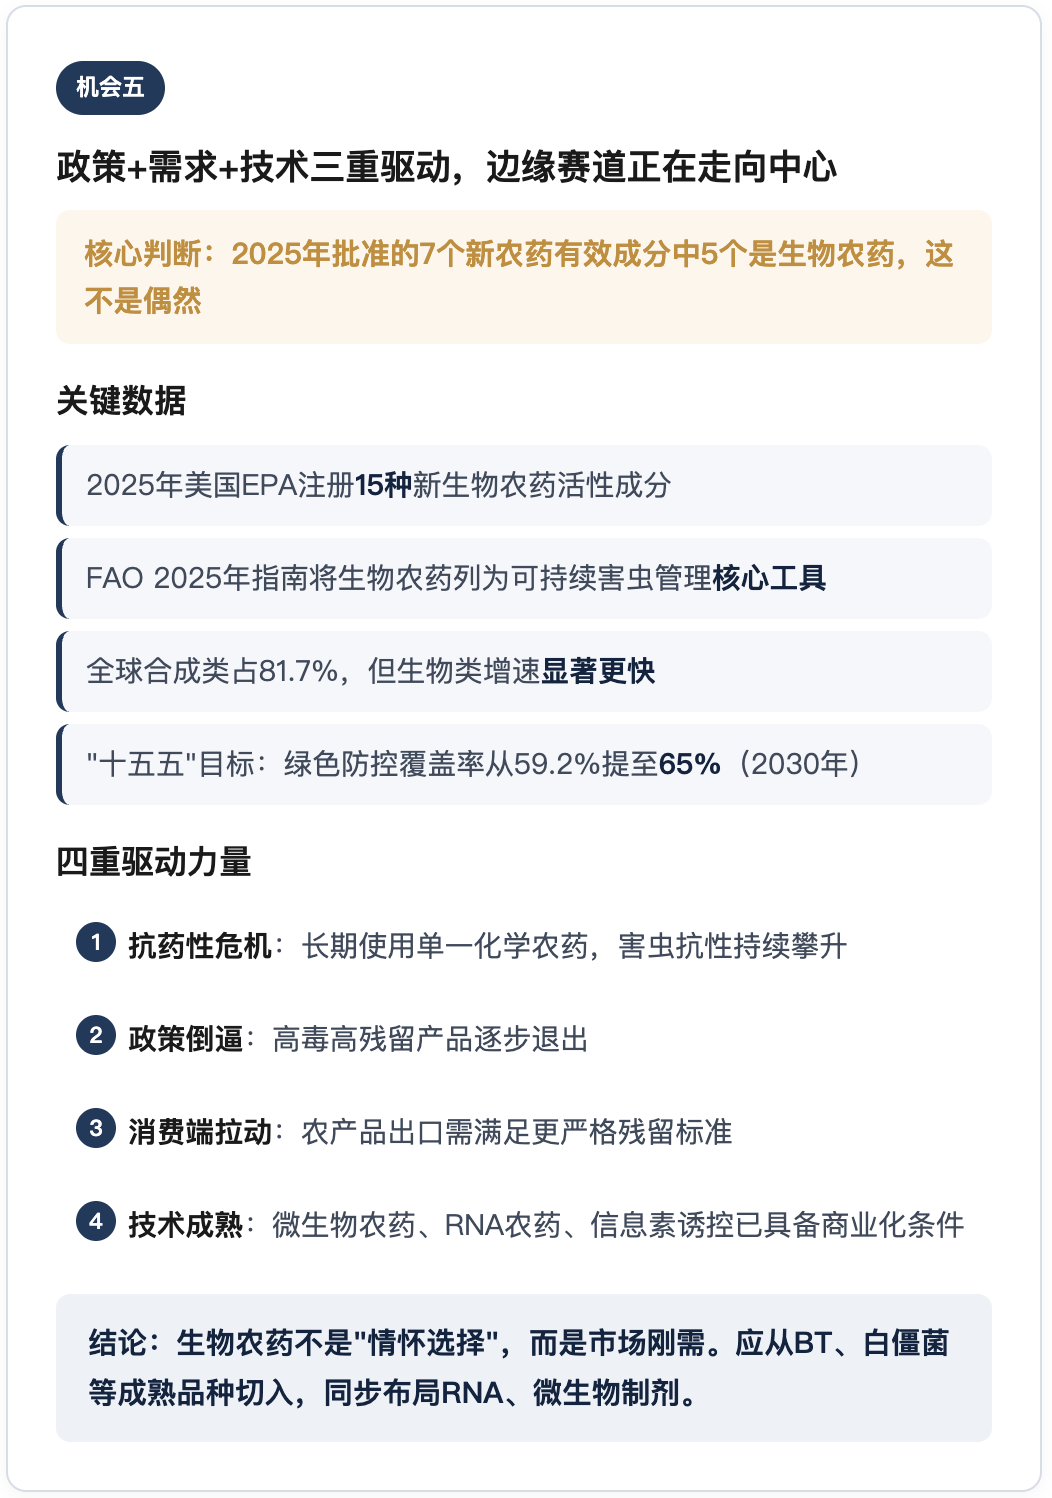
机会五:生物农药——从"小众替代"走向"主流选项"
机会六:行业整合——"大鱼吃小鱼"的黄金窗口
总结:未来三年,三种企业活得好
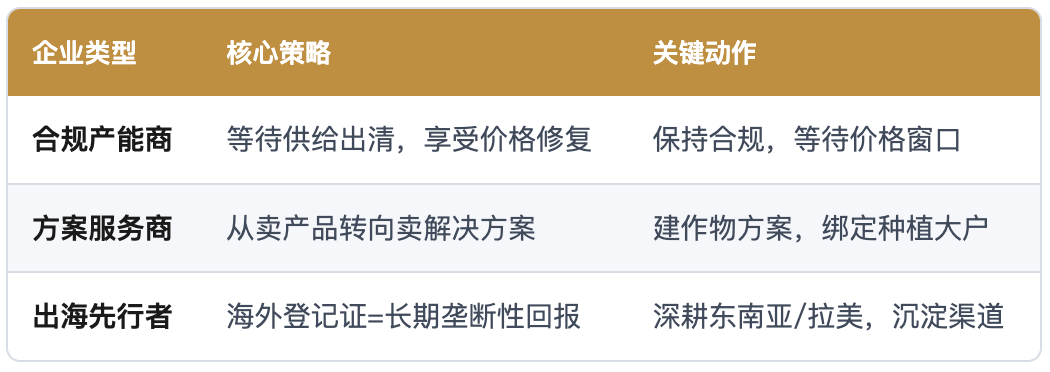
交叉叠加的最优解:合规产能 × 作物方案 × 出海能力 = 超级赢家
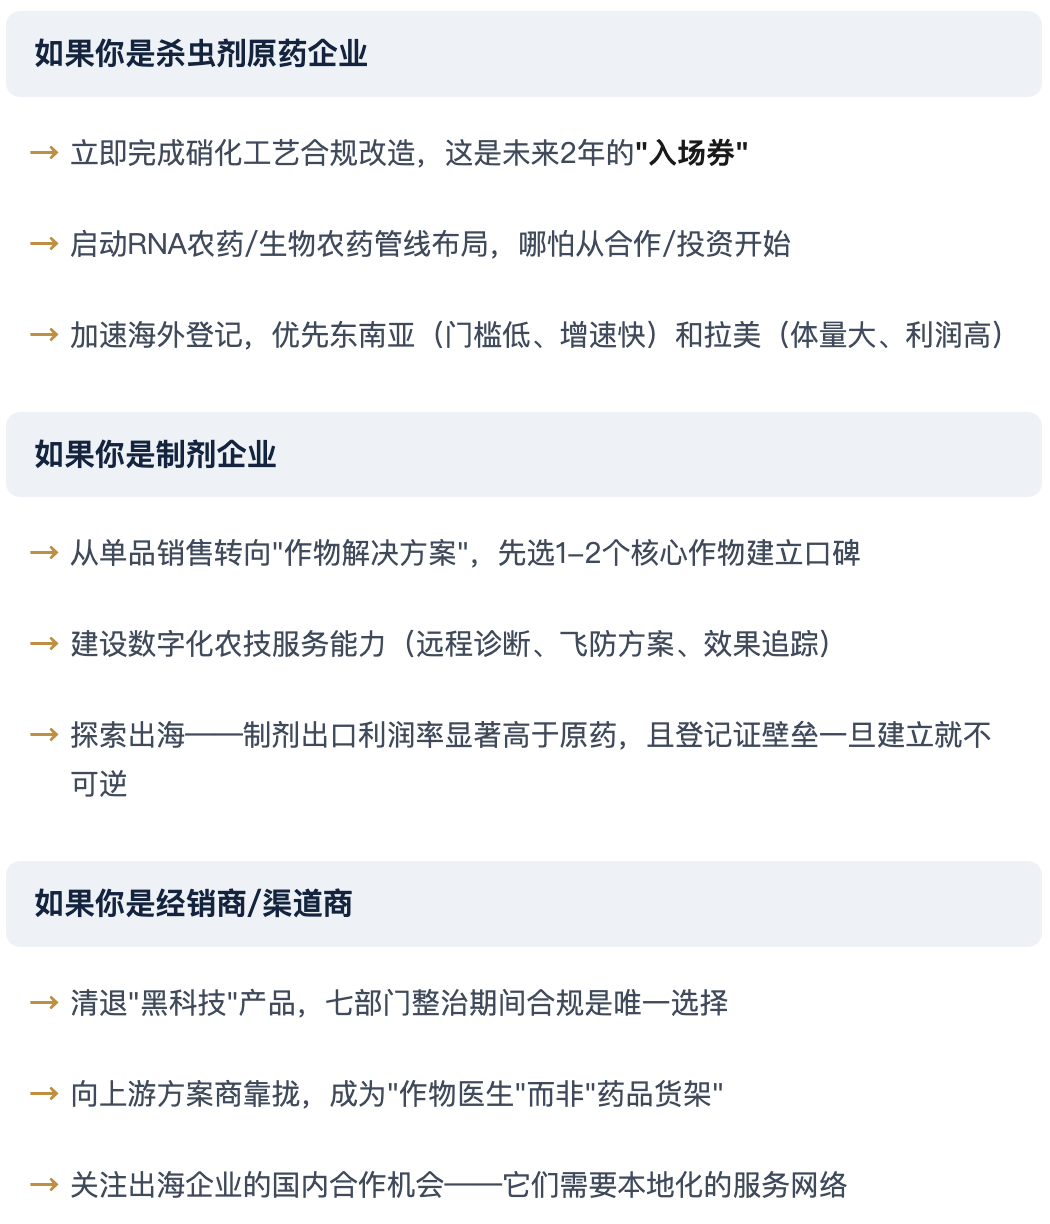
行动建议
数据来源:中农立华、百川盈孚、海关总署、农业农村部、Polaris Market Research、Straits Research、Mordor Intelligence、Nature Plants
免责声明:本文内容仅供学习、交流使用,切莫作为投资交易依据。版权为原作者所有,如有任何问题或侵权请及时联系农可查以作处理。

发表评论 取消回复