近年来,国际形势多变,原料价格的波动,给肥料行业带来巨大的挑战。但同时,伴随着各项政策的出台,以及企业经营策略的调整,一批凭借矿产资源、技术创新、市场拓展和品牌塑造等综合实力脱颖而出的肥料企业,正引领着行业的未来发展。
本期,我们借助近年来比较火爆的AI工具“Deepseek”,对中国肥料企业2027年的发展情况进行了预测,哪些肥料企业或将登顶2027年Top10。
deepseek:基于2025年年度报告、2026年第一季度报告及最新行业动态,结合企业历史财务数据、科研投入和市场占有率变化,对2027年业绩前十进行系统性预测。
本次并未将盐湖股份、亚钾国际、藏格矿业纳入排名。三家企业虽然营收较高,但是肥料并非其主营业务。依托中国五矿的钾肥资源整合,盐湖股份2027年化肥板块营收有望达180-200亿元,实际竞争力可能在前五水平。但因锂盐业务贡献较大,按化肥口径排名存在差异。亚钾国际受政策影响较大,如果钾肥产能持续释放,2027年化肥营收有望达90-110亿元;藏格矿业利润主要来源于铜业投资收益,钾肥业务体量相对较小。
四大关键判断依据
1.2025年年报核心数据回顾
2025年肥料行业呈现“冷暖分化”格局。钾肥赛道凭借资源垄断全面高增,磷复肥赛道沿着“有矿者昌、无矿者殇”的路径剧烈分化,氮肥赛道则在产能过剩压力下艰难维系盈利底线。
2025年肥料上市企业营收排名:云天化484.14亿元 → 兴发集团293.00亿元 → 湖北宜化256.59亿元 → 新安股份226.45亿元 → 云图控股214.00亿元 → 新洋丰180.48亿元 → 辉隆股份151.32亿元 → 史丹利122.83亿元 → 川发龙蟒99.56亿元 → 金正大99.16亿元。
从化肥销量看,云天化以939.23万吨成为国内规模最大的磷复肥企业,新洋丰以592.13万吨位列第二。从盈利能力看,钾肥企业净利润率领跑,盐湖股份净利润84.76亿元,净利润率超50%。
2.2026年一季报关键变化
2026年一季度,30家上市肥企中17家实现营收和净利润双增长。氮肥企业产能释放、价格上涨,业绩增长明显;磷肥企业普遍遭遇成本上涨与利润承压;钾肥企业受益于价格高位运行,营收净利润齐增;复合肥企业受原材料价格暴涨影响,业绩小幅分化。
从Q1数据可见,钾肥企业(盐湖股份)利润增速最为惊人,氮肥企业(心连心、湖北宜化、华鲁恒升)量价齐升,磷复肥企业营收增长但利润端承压明显,复合肥企业(新洋丰、史丹利)营收保持双位数增长。
3.行业集中度与竞争格局变化
复合肥行业CR10首次突破40%,前十大企业市场占有率合计达45.6%,较上年提升2.3个百分点。行业总产能约2.3亿吨/年,实际产量仅5500万吨左右,产能利用率不足40%,预计2030年CR10将飙升至50%以上,中小厂加速出清成为必然。
三层梯队格局已经成型:第一梯队(全国性龙头)以新洋丰、史丹利、云天化、金正大为核心,手握“资源+技术+渠道”三张王牌;第二梯队(区域龙头)包括云图控股、芭田股份、心连心等;第三梯队(中小厂)2023-2026年已有30%退出市场。
政策环境方面,2026年化肥政策呈现“进口宽松、出口严控、内需优先、价格管制”的鲜明特征。这一政策环境有利于国内资源自给率高、成本控制能力强的头部企业。
4.科研投入对比
头部企业在科研投入上差距显著。2025年年报数据显示:云天化研发投入7.72亿元居行业前列;史丹利研发投入4.89亿元,同比增长24.35%;新洋丰研发投入3.72亿元,同比大增52.08%;芭田股份研发投入3278.56万元。
新洋丰2025年上半年研发投入同比增幅高达158.14%,获得多项发明专利授权,包括“含抑制剂水溶肥料”“含海藻提取物的复合微生物肥料”等,新型复合肥销量占比持续提升。史丹利获得“抗逆促生型稳定性肥料”等发明专利授权,产品向生物有机肥方向拓展。
2027年业绩前十预测
(按营收排序)
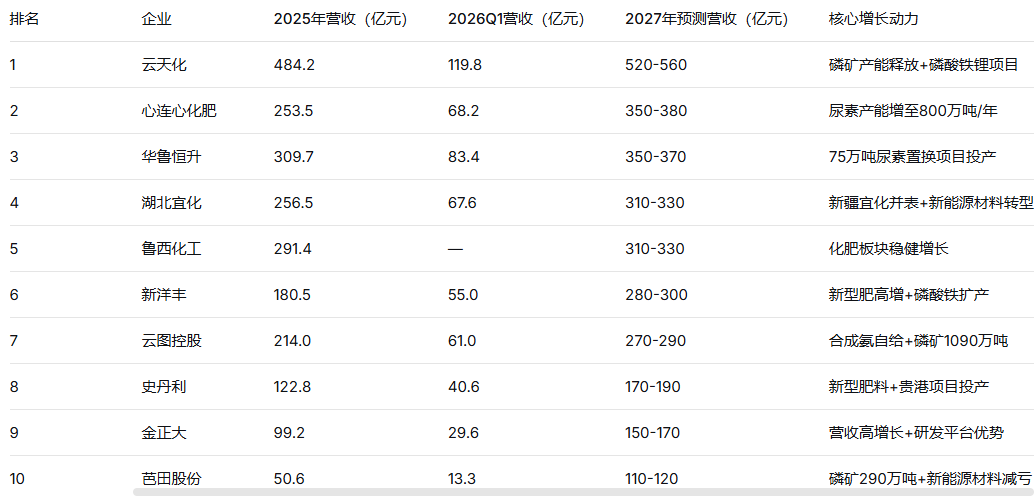
第1名:云天化——预测营收520-560亿元
2025年营收484.15亿元,归母净利润51.56亿元,化肥销量939.23万吨。2026年Q1营收119.81亿元(同比-8.06%),但归母净利润14.25亿元(同比+10.39%),利润端逆势增长。
增长动力来自磷矿产能持续释放,公司磷矿资源储量国内领先,昆阳磷矿二矿200万吨/年产能满产、镇雄碗厂磷矿一期500万吨/年选矿投产。10万吨/年磷酸铁已实现满产满销并盈利,磷酸铁锂项目集中释放将进一步增厚业绩。2026年Q1业绩超市场预期,经营韧性较强。按2026年全年约460-490亿元营收基数,叠加磷矿产能释放和新能源材料贡献,2027年营收预计达520-560亿元。
第2名:心连心化肥——预测营收350-380亿元
2025年营收253.52亿元,2026年Q1营收68.22亿元(同比+16.7%),净利润4.21亿元(同比+68.7%),归母净利润3.00亿元(同比+51.7%),核心产品量价齐升。
产能扩张计划最为激进:截至目前尿素产能390万吨/年,江西基地二期115万吨/年尿素产能于2026年三季度投产,新乡、广西、准东新增产能按计划稳步推进,预计至2027年尿素产能突破800万吨/年,复合肥产能同步扩张至近600万吨。九江二期项目投运、新乡基地化工新材料一期项目试生产,新增产能释放驱动业绩增长。中信证券预计公司2025-2027年归母净利润为11.52/18.56/26.17亿元。按此趋势,2027年营收预计达350-380亿元。
第3名:华鲁恒升——预测营收350-370亿元(化肥板块90-100亿元)
2026年Q1营收83.44亿元(同比+7.36%),归母净利润11.17亿元(同比+57.96%)。化肥板块Q1实现收入19.05亿元,销量136.58万吨,销售均价1395元/吨(同比+6.8%)。
德州氨合成尿素置换项目新增75万吨尿素产能,预计2027年6月建成投产。公司“一头多线”柔性多联产体系形成德州+荆州双基地布局,综合毛利率22.3%,同比提高5.9个百分点。由于化肥仅占总营收约23%,按化肥板块年复合增长率约10%测算,2027年化肥板块营收预计达90-100亿元,总营收预计350-370亿元。
第4名:湖北宜化——预测营收310-330亿元
2025年营收256.53亿元(同比+1.02%),2026年Q1营收67.56亿元(同比+15.03%),归母净利润1.81亿元(同比+36.19%),环比增长超61倍。
新疆宜化并表后新增3000万吨/年煤炭产能,成为重要利润来源。化肥、煤炭产销稳定,联营企业投资收益增长,研发费用环比大幅降低,共同推动业绩增长。邦普宜化二期规划50万吨/年电池材料产能,预计2027年下半年投产。在建项目有序推进打开成长空间,按2026年全年约280-290亿元营收基数,2027年营收预计达310-330亿元。
第5名:鲁西化工——预测营收310-330亿元(化肥板块45-50亿元)
作为综合性化工企业,化肥业务涵盖复混肥、硝基肥、尿基肥、液体肥四大品类,化肥板块保持稳健增长。按化肥业务年复合增长率约12%测算,2027年化肥板块营收预计达45-50亿元。由于化肥业务仅占总营收约13.5%,若严格按化肥业务营收排名,会明显后移。
第6名:新洋丰——预测营收280-300亿元
2025年营收180.48亿元(同比+15.97%),归母净利润16.12亿元。2026年Q1营收55.00亿元(同比+17.82%),归母净利润4.99亿元(同比-3.11%),利润下滑主要受硫磺等原材料价格上涨影响。
新型复合肥销量由2018年的54.85万吨增长至2025年的159.63万吨,占复合肥整体销量比例从16.6%提升至34.3%。2025年研发费用同比大增52.08%至3.72亿元,在新型肥料和新能源材料上双线发力。公司已具备磷酸一铵195万吨/年、磷矿石90万吨/年,配套硫酸402万吨/年、合成氨30万吨/年。新型复合肥销量同比增长26.8%,渠道下沉策略成效显著。2027年营收预计达280-300亿元。
第7名:云图控股——预测营收270-290亿元
2025年营收214.00亿元,磷复肥销量460万吨(同比+10.1%),磷复肥年产能超940万吨。2026年Q1营收61.02亿元(同比+6.83%),归母净利润3.04亿元(同比+19.62%),环比增长99.42%。
湖北应城基地70万吨合成氨项目已建成满负荷生产,47.59万吨95%浓度尿浆溶液于2026年3月试生产,氮肥原料自给率进一步提升。牛牛寨西段磷矿于2026年4月取得400万吨/年采矿许可证,磷矿石采矿设计规模达1090万吨/年。方正证券预测公司2026-2028年实现营业收入233.8/251.6/270.9亿元,归母净利润14.4/17.4/20.5亿元。2027年营收预计达270-290亿元。
第8名:史丹利——预测营收170-190亿元
2025年营收122.83亿元(同比+19.69%),归母净利润10.33亿元(同比+25.07%)。2026年Q1营收40.60亿元(同比+19.22%),归母净利润3.42亿元(同比+18.54%),总销量128.6万吨。
新型肥料及其他板块创造37.12亿元营收,同比大增93.24%。2025年研发费用4.89亿元(同比+24.35%),研发投入强度居行业前列。现有复合肥年产能590万吨,广西贵港100万吨/年新型绿色肥料项目已基本建设完成,松滋新材料5万吨/年磷酸铁项目进入试生产。2027年营收预计达170-190亿元。
第9名:金正大——预测营收150-170亿元
2025年营收99.16亿元(同比+19.07%),2026年Q1营收29.56亿元(同比+25.90%),营收增速在肥料行业中居前。公司拥有专利392项(发明专利283项),建有养分资源高效利用全国重点实验室等国家级研发平台,科研实力在行业内居前。按营收年复合增长率约20%测算,2027年营收预计达150-170亿元。
第10名:芭田股份——预测营收110-120亿元
2025年营收50.57亿元(同比+52.62%),归母净利润9.12亿元(同比+122.79%),业绩增速在肥料行业中最为亮眼。磷矿石实现销量304.30万吨(同比+204.84%),收入21.62亿元(同比+206.35%),毛利率高达68.71%。小高寨磷矿获批生产建设规模从200万吨/年增加至290万吨/年。磷矿产能持续扩张叠加新能源材料业务减亏,2027年营收预计达110-120亿元。
关键风险因素
原料价格波动:硫磺价格持续高位运行将压制磷复肥企业利润空间。2026年5月起国家暂停普通工业硫酸出口,由发改委统筹中石化、中石油等企业将所产硫磺优先供应国内化肥企业,确保采购价格合理可控。
出口政策不确定性:尿素出口延续“配额+法检”制度,截至2026年尚未发放出口配额,磷肥3月14日至8月31日暂停出口。内外价差一度扩大至4000元/吨以上。出口政策调整将直接影响心连心、华鲁恒升、云天化等企业的出口收入。
地缘政治风险:中东局势对全球硫磺供应链的冲击存在持续性不确定性,磷肥行业成本倒挂风险尚未完全消除。
预测口径差异:不同企业化肥业务在总营收中的占比差异较大,按总营收与按化肥业务营收排序结果存在显著区别,需结合具体分析目的选用。
提示:本文由AI生成,不代表平台观点,大家谨慎判断。
免责声明:本文内容仅供学习、交流使用,切莫作为投资交易依据。版权为原作者所有,如有任何问题或侵权请及时联系农可查以作处理。

发表评论 取消回复